「老後には2000万円必要らしい」
そんな話を聞くたびに、ちょっと不安になりませんか?
年金だけでは足りないかもしれない。
物価も上がっている。
だから若いうちからNISAを始めて、オルカンやS&P500を毎月コツコツ積み立てる。
でも、先にひとつだけ知っておきたいことがあります。
「老後2000万円問題」は、日本人全員が老後までに2000万円を貯めなければ生活できない、という意味ではありません。
実際に必要な老後資金は、年金額、住居費、生活水準、働く期間、家族構成などによって大きく変わります。
それでも、
「老後が不安だから、もっと投資しなきゃ」
という焦りはなかなか消えません。
SNSを開けば、
- 「若いうちに投資しないと間に合わない」
- 「NISAの1800万円枠は早く埋めた方がいい」
- 「月5万円、できれば10万円積み立てよう」
そんな情報が次々と流れてきます。
そして今では、将来のために投資へお金を回しすぎて、今の生活に余裕がなくなる「NISA貧乏」という言葉まで聞くようになりました。
 ゆり
老後のために貯めなきゃって思うけど……旅行もしたいし、美味しいものも食べたい。結局、何歳まで我慢すればいいの?
 しょーへい
そこなんだよね。老後の安心って、本当に「2000万円を貯めて、あとで少しずつ使う」しかないのかな?
私は、この疑問がかなり大きいと思っています。
だって、老後を安心して暮らすために資産形成をしているのに、そのせいで30代、40代、50代の暮らしがずっと「老後のための準備期間」になってしまったら、何のためのお金なんだろう?と思うからです。
そしてWeFiを知ったとき、私はここにまったく違う発想があることに気づきました。
資産をひたすら貯めて、老後になったら取り崩す。
その一本道だけで考えなくてもいいのかもしれない。
資産を「あとで売るためのもの」だけではなく、持っている間にも役割を持ち、金融サービスや暮らしにつながっていくものとして考える。
それが、私がWeFiにワクワクしている大きな理由のひとつです。
この記事は「WFIを持てば老後2000万円が必要なくなる」という話ではありません。
私が面白いと思っているのは、「貯めて、最後に売る」以外の資産の持ち方が生まれる可能性です。
- 老後2000万円問題とは何だったのか
- 本当に全員2000万円必要なのか
- 老後資金で本当に考えたい「毎月の収支」
- NISA貧乏とはどんな状態なのか
- WeFiを知って変わった「資産の持ち方」への考え方
- WFI・Energy・Deoneがどうつながっているのか
老後2000万円問題とは?全員に2000万円必要なわけではない
まず、「老後2000万円問題」そのものを超シンプルに整理します。
「日本人は全員、老後までに2000万円貯めないと生活できない」という話ではありません。
「老後2000万円問題」が大きく話題になったのは2019年です。
高齢夫婦世帯の平均的な収入と支出の差をもとに、老後が長く続いた場合を試算すると、約2000万円という数字が出ました。
ところが、数字だけが一気に広まって、
「年金だけでは2000万円足りない!」
という強烈なイメージが残りました。
でも、老後に必要なお金は人によってまったく違います。
- 持ち家なのか、賃貸なのか
- 年金はいくら受け取れるのか
- 何歳まで働くのか
- 毎月どんな生活をしたいのか
- 医療・介護にどれくらい備えるのか
こうした条件によって、必要額は大きく変わります。
ただし、
「2000万円ぴったり必要ではない」=「老後のお金を心配しなくていい」ではありません。
むしろ、本当に考えたいのはここからです。
老後資金はいくら必要?本当に見るべきは毎月の収支
私は、老後2000万円問題で一番大事なのは「2000万円」という数字そのものではないと思っています。
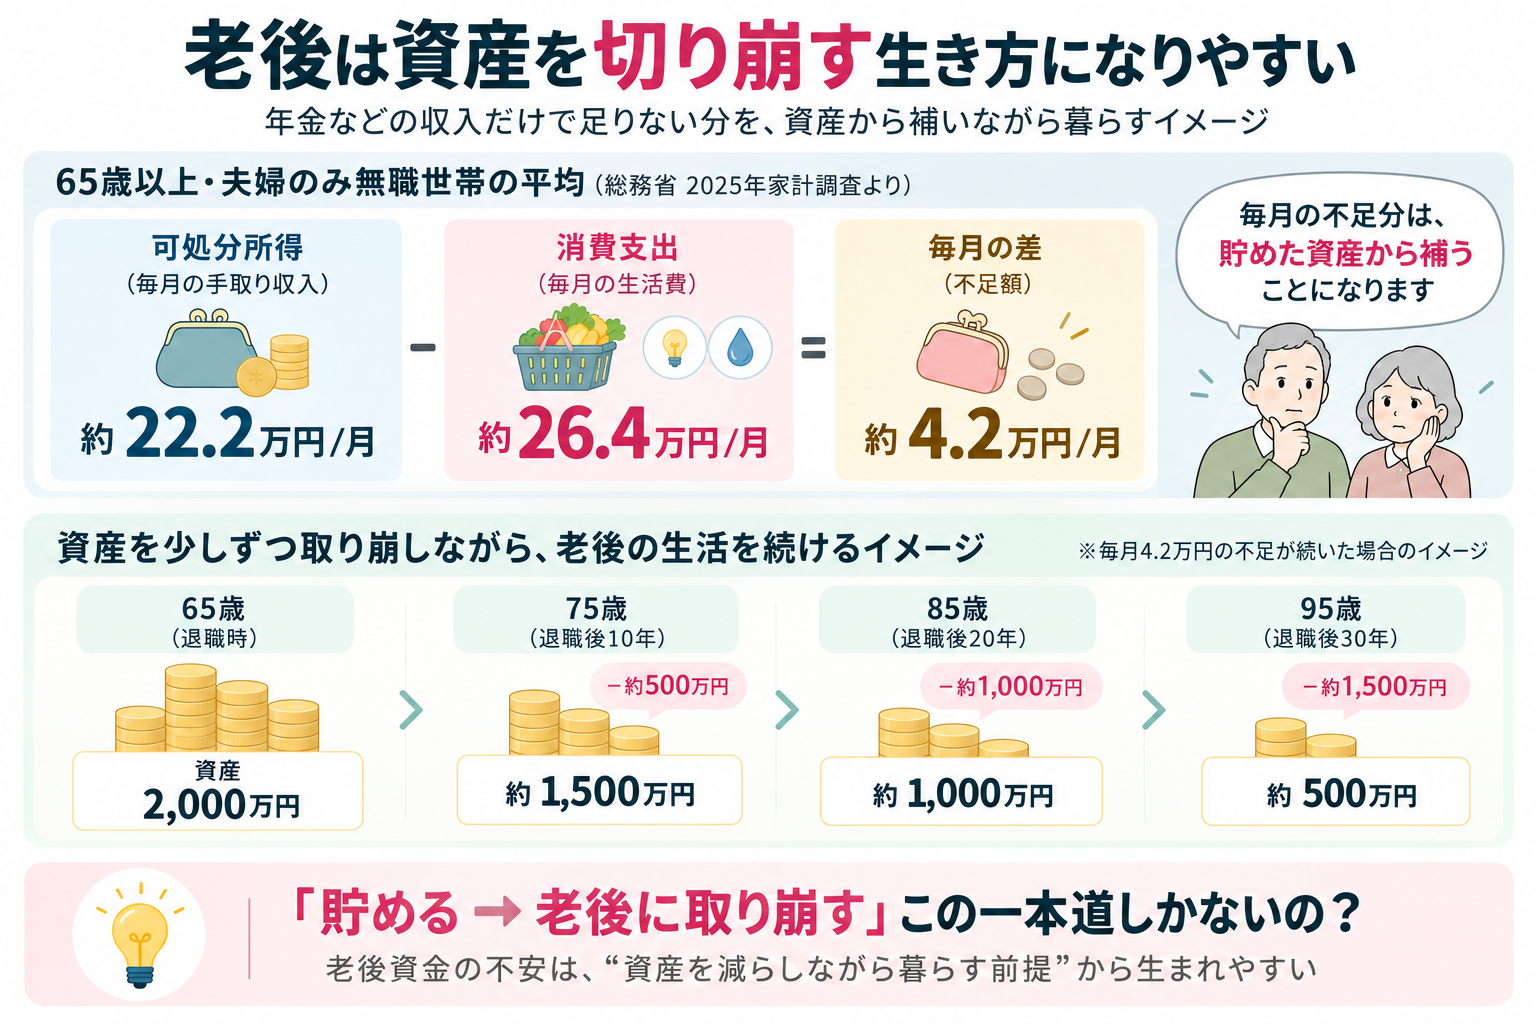
記事執筆時点で参照している総務省の2025年家計調査を見ると、65歳以上の夫婦のみの無職世帯では、平均してこんな状態になっています。
- 可処分所得:約22.2万円/月
- 消費支出:約26.4万円/月
- 毎月の差:約4.2万円
平均すると、入ってくるお金より出ていくお金の方が多い。
つまり足りない分は、預貯金や運用してきた資産から補うことになります。
 ゆり
あ……。2000万円という数字より、「毎月ちょっとずつ足りない」がずっと続くことの方が問題なんだ。
 しょーへい
そう。だから老後までに大きな貯金箱を作って、その不足分をそこから補おうって発想になるんだよね。
ここ、私はすごく大事だと思っています。
本当に考えたいのは「2000万円を貯められるか?」だけではなく、老後に毎月足りないお金をどう補い続けるか。
ということなんですよね。
年金やその他の収入だけで生活費をすべてまかなえないなら、その差をどこかから出さないといけません。
一番分かりやすいのが、
年金などの収入
↓
生活費に足りない
↓
預金・株・投資信託などを取り崩す
↓
不足分を補う
という方法です。
これはとても合理的です。
でも同時に、資産残高が少しずつ減っていくことになります。
「あと何年生きるんだろう」
「もし100歳まで生きたら足りるかな」
そう考えるほど、若いうちからもっと大きな資産を作りたくなります。
NISA貧乏とは?老後のための投資で今の生活が苦しくなる
そこで一気に身近になったのがNISAです。
特に人気なのが、全世界株式へ広く投資する「オルカン」や、米国の代表的な企業へ投資するS&P500連動型の投資信託。
毎月自動で積み立てて、長い時間をかけて資産を育てていく。
とてもシンプルで分かりやすい方法です。
ただ、その資産形成が広がる中で「NISA貧乏」という言葉まで聞かれるようになりました。
NISAへの投資を優先するあまり、食費・娯楽費・旅行など今の生活に使えるお金まで削り、家計に余裕がなくなっている状態を表す言葉です。
もちろん、NISA自体が悪いわけではありません。
私が気になるのは、
老後が怖い
↓
もっと投資しなきゃ
↓
今使えるお金を減らす
↓
まだ足りない気がする
という終わりのない不安に入ってしまうことです。
 ゆり
SNS見てると「月10万円積み立ててます」とか普通に出てくるもんね。私も、全然足りないのかなって焦りそう……。
 しょーへい
でも、NISAの枠を埋めることが人生のゴールじゃないからね(笑)お金は本来、暮らしを良くするためのものだし。
老後のために備える。
それは大切です。
でも、そのために今の人生までずっと後回しになったら、本末転倒な気もします。
「2000万円を貯めて取り崩す」以外の考え方はある?
ここで私は、一度まったく違う方向から考えてみたくなりました。
老後のお金で本当に問題になるのが、毎月の「収入と支出の差」だとしたら。
その差を補う方法は、本当に「大きな資産を作って、それを少しずつ売る」ひとつだけなんでしょうか?
たとえば、持っている資産にこんな性質があったらどうでしょう。
- 持っている資産そのものに別の役割がある
- 資産を持つことでサービスや機能を利用できる
- 日常の決済やリワードにつながる
- 売却する以外の使い道がある
もしそんな仕組みが広がれば、
「老後になったら、持っている資産を少しずつ売って生活する」
という一本道だけではない資産の持ち方ができるかもしれない。
ここで、私の中にWeFiがつながりました。
WeFiを知って「資産=最後に売るもの」という考え方が変わった
WeFiが面白いと感じたのは、単に「WFIの価格が上がるかどうか」だけではありません。
WeFiにはWFIというトークンがあります。
暗号資産初心者だったら、ここでこう思うかもしれません。
ゆり結局、仮想通貨を買って、値上がりしたら売るって話じゃないの?
しょーへいそこがWFIの面白いところ。WeFiは「高くなったら売って終わり」だけを考えた仕組みじゃないんだよ。
WFIは、WeFiのエコシステムの中で役割を持つ資産として設計されています。
- Energyを生み出す
- WeChain上のネットワーク手数料に使われる
- Cloud Based Miningに使われる
- オンチェーン担保として利用される
- ガバナンスに参加する
つまりWFIは、価格チャートを眺めて「いつか高くなったら売る」ことだけを前提にしたトークンではありません。
持っていること自体が、WeFiのエコシステムへの参加につながる。
ここが、従来の「老後までに資産額を大きくする」という考え方とかなり違って見えました。
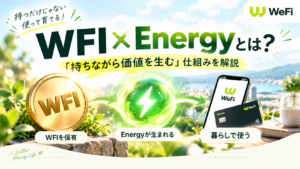
WFIを持つことで生まれる「Energy」という仕組み
私がWFIの仕組みで特に面白いと思っているのがEnergyです。
WeFiでは、WFIを保有することでEnergyが生成される仕組みがあります。
そしてEnergyは、WeFiの中で手数料やマイニングなど、さまざまな機能につながっていきます。
WFIを持つ
↓
Energyが生まれる
↓
エコシステムの中で使う
↓
金融・決済・サービスへつながっていく
これを知ったとき、私は「あ、資産って売らなくても役割を持てるんだ」と思いました。
株や投資信託なら、老後に現金が必要になったとき、一部を売却して生活費へ変えるのが分かりやすい使い方です。
一方WFIでは、持っている間にもEnergyとの関係があり、Cloud Based MiningやWeFi内の機能につながっています。
資産を売ってお金に変える。
それだけではなく、
資産を持ちながら、その資産がつながる経済圏を使う。
この違いが、私にはすごく大きく見えました。
もちろん、Energyそのものが毎月の生活費を自動的に生み出してくれる、という話ではありません。
今後WeFiの利用範囲が広がれば、WFIを持つことで利用できる機能や価値の範囲が広がる可能性がある。
私はそこに注目しています。
WeFiとDeoneは「資産」と「暮らし」をどうつなげる?
ここまでなら、まだ「新しい暗号資産の仕組み」に見えるかもしれません。
でもWeFiには、その先があります。
それがDeoneです。
Deoneは、WeFiの金融インフラを日常生活へつなげていく存在です。
- カード・決済
- Rewards Hub
- 資産管理
- 旅行
- ウェルネス
- ライフスタイル特典
ここで、老後のお金の話とつながってきます。
老後に必要なのは、銀行口座に表示されている数字そのものではありません。
本当に必要なのは、
- 食事をする
- 買い物をする
- 移動する
- 旅行をする
- 金融サービスを使う
といった暮らしそのものです。
従来なら、持っている資産を売って円にして、その円で暮らしの支払いをする。
これが基本でした。
でも、もし資産が最初から決済、Rewards、金融サービス、旅行などにつながったエコシステムの中にあったら?
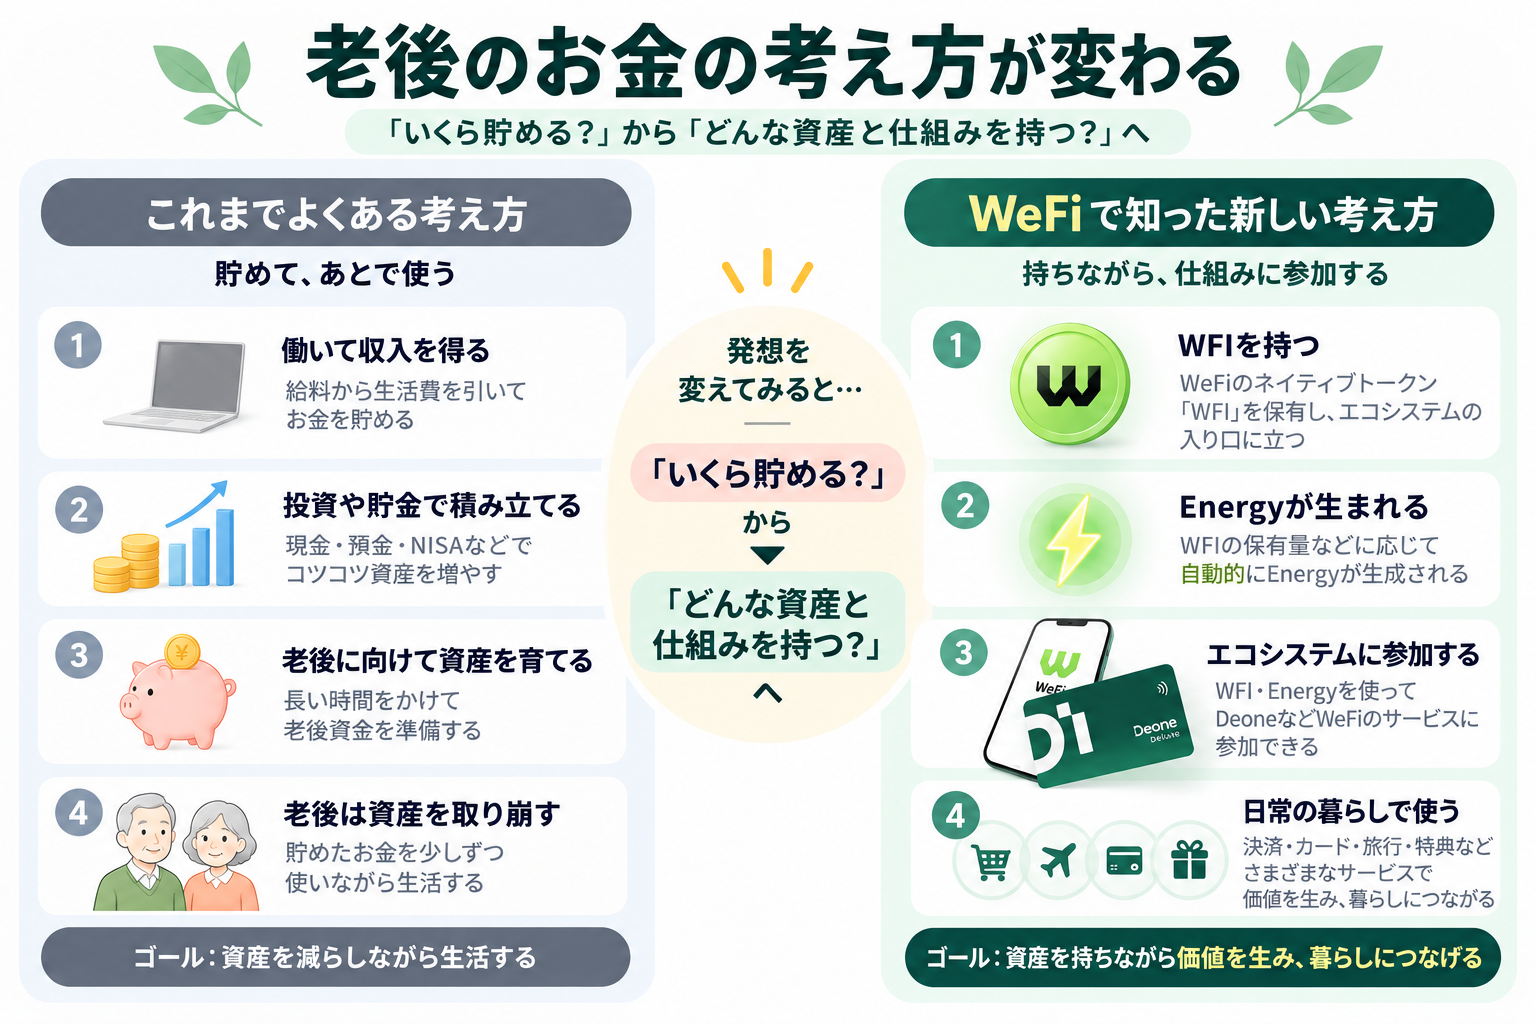
「資産を売る → 現金にする → 暮らしに使う」
だけではなく、
「資産を持つ → エコシステムにつながる → その中の機能やサービスを使う」
という道も生まれるかもしれない。
私が老後資金とWeFiをつなげて考えているのは、ここです。
単に暗号資産を買う場所
ではなく
資産・金融・決済・暮らしがつながる経済圏
 ゆり
あ、やっと分かった。WFIが2000万円の代わりになるって話じゃなくて、「資産を売って生活費にするしかない」って考え方が変わるかもしれないんだ。
しょーへいそうそう。今すぐ老後問題を解決してくれるって話じゃなくて、資産の使い方そのものが変わる可能性が面白いんだよ。
WeFiがあれば老後2000万円はいらない、という話ではない
ここは、かなり大事なので一度はっきり書いておきます。
私は、
「WeFiがあれば老後資金はいらない」
「WFIを持てば年金不足が解決する」
と思っているわけではありません。
WFIの価格は変動します。
WeFiやDeoneのエコシステムが今後どこまで利用され、どこまで広がるのかも、まだ確定していません。
私がWeFiから感じている可能性は、もっと別のところです。
これまでは、老後に備える=できるだけ大きな資産額を作る。
でもこれからは、
「どれだけ持っているか」だけではなく、「持っている資産が何につながっているか」も大事になるかもしれない。
NISA・オルカン・S&P500とWeFiは「どちらか一方」じゃない
私は、オルカンやS&P500への積立が悪いとは思っていません。
世界や企業の成長に長期で参加しながら、資産を積み上げていく。
とても分かりやすい資産形成です。
でも、だからといって「老後が不安なら、とにかくインデックス投資だけしていればいい」と考える必要もないと思っています。
私がWeFiを知って面白いと思ったのは、資産形成に別の視点が加わったことです。
収入から積み立てる → 資産額を増やす → 将来必要になったら売って使う
WFIを持つ → Energyにつながる → エコシステムへ参加する → 金融・決済・サービス・暮らしへつながる
どちらが正しい、という話ではありません。
私はむしろ両方を知ったうえで、
「老後までにいくら貯める?」だけではなく、
「老後までに、どんな資産と仕組みを持っている?」
という視点も持っていたいと思っています。
もしWeFiのエコシステムが広がったら、老後の景色はどう変わる?
ちょっと想像してみてください。
何十年も働いて、大きな資産を作る。
65歳になったら、今度はそれを「あと何年持つかな」と心配しながら少しずつ減らしていく。
これが、私がずっと持っていた老後資金のイメージでした。
でももし、老後を迎えたときに持っている資産が、金融サービスや決済、リワード、日常のサービスにつながるエコシステムの中にあったら?
WFIを持ち、Energyが生まれ、それがWeFiの機能やCloud Based Mining、Deoneの決済やRewardsなどにつながっていたら?
もちろん、それだけで毎月の生活費が自動的に出てくるわけではありません。
でも、「資産を持つ意味」は今とは少し変わっているかもしれません。
「資産を何円持っている?」だけではなく、
「その資産を持つことで、何ができる?」を見る世界へ。
もしそんな世界が広がれば、老後2000万円問題も単純な「貯金額の問題」だけではなくなっていくかもしれません。
私はWeFiを見ていると、ただ「新しい仮想通貨を見る」というより、これから作られていく金融と暮らしの仕組みを観察しているような感覚があります。
ここが、すごく面白いんです。
私がWeFiに惹かれているのは「価格」だけじゃない
暗号資産というと、どうしても、
- 何倍になる?
- いつ売る?
- いくら儲かる?
という話になりがちです。
もちろん、価格が上がったら嬉しいです(笑)。
でも、私がWeFiをずっと追いかけたくなる理由は、それだけではありません。
WFI → Energy → WeFi → Deone → 実際の暮らし
この流れが少しずつ形になっていくのを見るたびに、
「本当に金融と暮らしをつなげようとしているんだ」
と感じます。
私にとってWeFiは、単に「老後のために買って寝かせておく資産」の話ではありません。
これから金融と暮らしがどう変わっていくのか。その変化そのものを見られるプロジェクト。
だから面白いんです。
「老後のために今を我慢する」だけの資産形成にはしたくない
老後のために備えることは大切です。
でも私は、
- 旅行を我慢する
- 好きなことを我慢する
- 毎月の積立額だけを気にする
- 資産残高が減ることをずっと怖がる
そんな人生だけが「正しい資産形成」だとは思いません。
今もちゃんと暮らす。
未来にも備える。
そして、持っている資産にも役割を持ってもらう。
そんな形が作れたら、資産形成ってもっと自由で、もっと面白くなると思うんです。
ゆり「老後のために2000万円貯めなきゃ……」だけじゃなくて、「老後にどんな資産を持ってる?」って考える感じなんだね。
しょーへいそう。金額だけじゃなくて、その資産が何につながるのかまで見てみたいんだよね。
老後2000万円問題・NISA貧乏についてよくある質問
WeFiが気になったら、まず全体像から見てみてほしい
ここまで読んで、
「WeFiって、思っていたよりいろいろつながってるんだな」
と少しでも気になった方は、まずWeFiとDeoneの全体像から見てみてください。
WFI、Energy、Cloud Based Mining、Deone。
それぞれを単体で見るより、全部がどうつながっているのかを見ると、WeFiの世界がかなり分かりやすくなります。
そして、
「実際に自分でもWeFiを見てみたい」
と思った方は、登録方法はこちらでまとめています。
まとめ|老後2000万円より「老後の収支」と資産の役割を考えたい
老後2000万円。
NISA。
オルカン。
S&P500。
将来が不安になるほど、私たちは「もっと貯めなきゃ」と考えます。
でも改めて考えてみると、老後2000万円問題の本質は、2000万円という数字そのものではありません。
老後に入ってくるお金と、暮らしに必要なお金の差を、どう補い続けるか。
ここなんですよね。
その答えとして、たくさん資産を作って、必要になったら少しずつ取り崩す。
これは今でも、とても分かりやすい方法です。
でも私はWeFiを知って、そこにもうひとつの発想を持つようになりました。
「老後までにいくら貯める?」だけではなく、
「老後までに、どんな資産と仕組みを持っている?」
WFIを持ち、Energyにつながり、WeFiの金融インフラにつながり、その先にDeoneという暮らしへつながる場所がある。
これが将来どこまで大きなエコシステムになるのかは、まだ分かりません。
でも、
「資産を増やして、老後になったら売る」
だけではなく、
「資産を持ちながら、その資産がつながる世界を使う」
という選択肢が本当に広がったら、老後のお金の考え方は今とはかなり変わると思います。
私は、そんな未来を想像するとかなりワクワクします。
老後が不安だから、今を削り続ける。
そんな未来だけではなく、
今も楽しむ。
未来にも備える。
そして資産にも役割を持ってもらう。
そんな新しい資産形成の形があってもいいと思うんです。
「WeFi、ちょっと面白そう」と感じたなら、まずは難しく考えずに全体像を見てみてください。
私もそこから始まりました。
\ WeFiという新しい金融の世界を見てみる /
WeFiの世界を、実際に見てみる
ここまで読んで「こんな金融の形もあるんだ」と気になったら、
次はWeFi公式サイトから、実際のWeFiを見てみてください。
※ボタンをクリックするとWeFi公式ページへ移動します。
※Deone Lifeの紹介リンクです。