2024年ごろ、私はいわゆる「陰謀論」の世界にかなり入り込んでいました。
QAnon、ワクチンをめぐるさまざまな話、NESARA・GESARA、そして量子金融システム(QFS)。
今振り返ると、「本当にそうだったの?」と思う情報もたくさんあります。
NESARA・GESARAについては当時から半信半疑で、
「さすがに話ができすぎてない?」
「これ、誰かに騙されてるんじゃない?」
そんな気持ちもありました。
でも、その中で妙に惹かれていたものがあります。
「これから、お金や金融の仕組みそのものが大きく変わる」
という未来です。
もっと中身が見える金融。
もっと個人が、自分のお金をコントロールできる仕組み。
金融から生まれた価値が、金融を使っている人にも戻ってくる世界。
そして私は、ユニバーサル・ベーシック・インカム(UBI)のような未来にも期待していました。
「働いた時間=収入」だけではない世界が来るのかもしれない。
2024年の私は、そんな「新しい金融」をかなり本気で探していたんです。
そして——。
同じ2024年、まだ出会ってすらいなかった彼も、別の場所で「新しい金融」を探していました。
当時の私たちは、お互いの存在すら知りません。
一緒に同じ情報を見ていたわけでもない。
それぞれ別の場所で、これからのお金や金融について考えていました。
その後、私たちは出会います。
彼は私よりずっと早い段階からWeFiに参加していて、そのWeFiを私に教えてくれたのも彼でした。
一方の私は、かなりの後発組。
最初は「WeFiって結局何なの?」という状態だったのですが、初心者なりに公式サイトや資料を読んでいるうちに、ふと思ったんです。
「……これ、私が2024年に探していた“未来の金融”と、かなり重なるところがない?」
最初にひとつだけ。
この記事は「WeFi=量子金融システム(QFS)だった」「昔の陰謀論が正しかった」という話ではありません。
2024年、まだ出会っていなかった私たちが、それぞれ思い描いていた「未来の金融」。
その未来像と、今WeFiが現実の技術として作ろうとしている金融に、妙に重なって見える部分があった。
その話です。
- 量子金融システム(QFS)とWeFiは同じものなのか
- QFSの未来像とWeFiに、どんな共通点を感じたのか
- 「透明な金融」とオンチェーン金融はどう違うのか
- WeFiでは本当にUBI(ベーシックインカム)が語られていたのか
- 金融から生まれる価値を「使う人にも戻す」という考え方
量子金融システム(QFS)とWeFiは同じもの?先に結論
最初に、ここははっきり分けておきたいと思います。
WeFiが「量子金融システム(QFS)である」という公式発表は確認できません。
そもそも「QFS」という言葉自体、ネット上ではかなり幅広い意味で使われています。
量子技術を金融へ活用する未来像として語られることもあれば、世界中の銀行が一斉に新しいシステムへ切り替わるといった、大きな物語の中で語られることもあります。
この記事でいう「QFS」は、2024年ごろに私自身がネット上で見ていた「今とは違う、新しい金融システムの未来像」を指しています。
政府や中央銀行によって世界共通の単一システムとして導入されたQFSが存在する、という前提では書いていません。
私が面白いと思ったのは、QFSという「名前」ではなく、そこで語られていた、
- 金融をもっと透明にする
- 個人が自分のお金をコントロールする
- 金融から生まれた価値を利用者にも戻す
- 「働いた時間=収入」だけではない仕組みを考える
という「問い」の方でした。
その問いを持ったまま数年後にWeFiを知ったとき、私は「似ている部分がある」と感じたんです。
WeFiを調べていたら「あのころの問い」が戻ってきた
WeFiを知った当初、私は「新しい暗号資産のプロジェクトなのかな」くらいに思っていました。
ところが調べていくと、話はもっと大きかったんです。
現在WeFiが掲げているのは、ブロックチェーンと規制された金融サービスを組み合わせたオンチェーンの金融インフラ。
法定通貨と暗号資産、決済やカードなどをつなぎ、WeFiはこの新しい金融モデルをDeobank(デオバンク)と呼んでいます。
ここを読んだとき、2024年の記憶が戻ってきました。
私があのころ探していたのも、「今の銀行をちょっと便利にする未来」ではなかったからです。
「今のお金の仕組みって、本当にこれが完成形なの?」
昔からWeFiを知っていたから結びつけたわけではありません。
むしろ逆です。
最近WeFiを知って、分からないから調べていった。
その結果、昔の自分が持っていた問いを思い出した。
QFSとWeFiに感じた共通点①|「透明な金融」とは?
そのひとつが、金融の「透明性」でした。
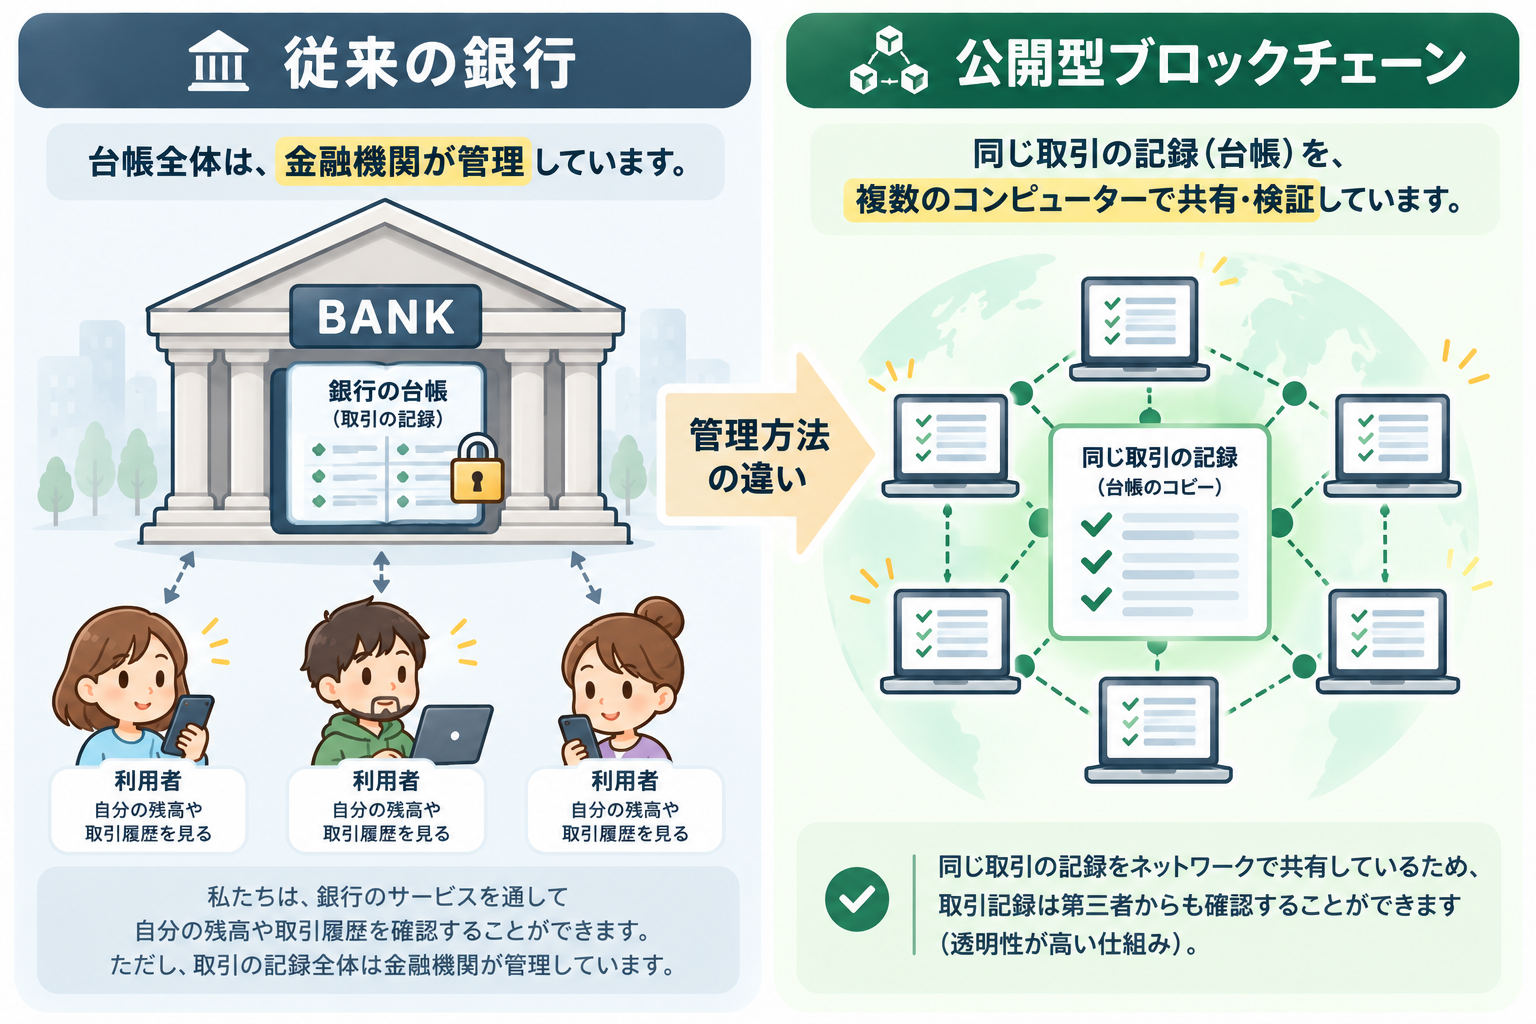
銀行アプリを開けば、自分の残高や振込履歴を見ることはできます。
でも、大元の台帳を管理しているのは金融機関です。
一方、公開型ブロックチェーンでは、ネットワークにつながった複数のコンピューターが、決められたルールに従って取引を検証し、記録していきます。
かなり簡単にすると、
銀行は「金融機関が管理する記録を利用する」。公開型ブロックチェーンは「ネットワークで共有された記録を検証できる」。
 ゆり
ブロックチェーンってもっと難しいものだと思ってたけど、「同じ記録をいろんなコンピューターで確かめる」って考えると分かりやすいかも。
 しょーへい
そうそう。「一社だけが記録を管理する」のとは、そもそもの作り方が違うんだよね。
WeFiも現在、オンチェーンの会計記録や、ブロックチェーンと規制された金融サービスを組み合わせた仕組みを掲げています。
もちろん、個人情報まで何もかも公開されるという意味ではありませんし、WeFiのすべてが公開型ブロックチェーンだけで完結するという意味でもありません。
それでも私には、2024年にはただの「未来の話」だったものの一部が、現実の技術として見えてきた感覚がありました。
でも、本当に「これだ」と思ったのは、その先だった
透明性も、オンチェーンも、Deobankも面白い。
でも、私が本当に「これだ」と思ったのは、そこではありませんでした。
もっと大きな共通点があったんです。
「金融から生まれた価値は、誰に戻るのか?」
QFS・UBIとWeFiに感じた共通点②|「人にも価値が戻る」金融へ
Deoneの公式資料を見ていて、特に引っかかったページがあります。
Rewards Hub(リワーズハブ)の説明です。
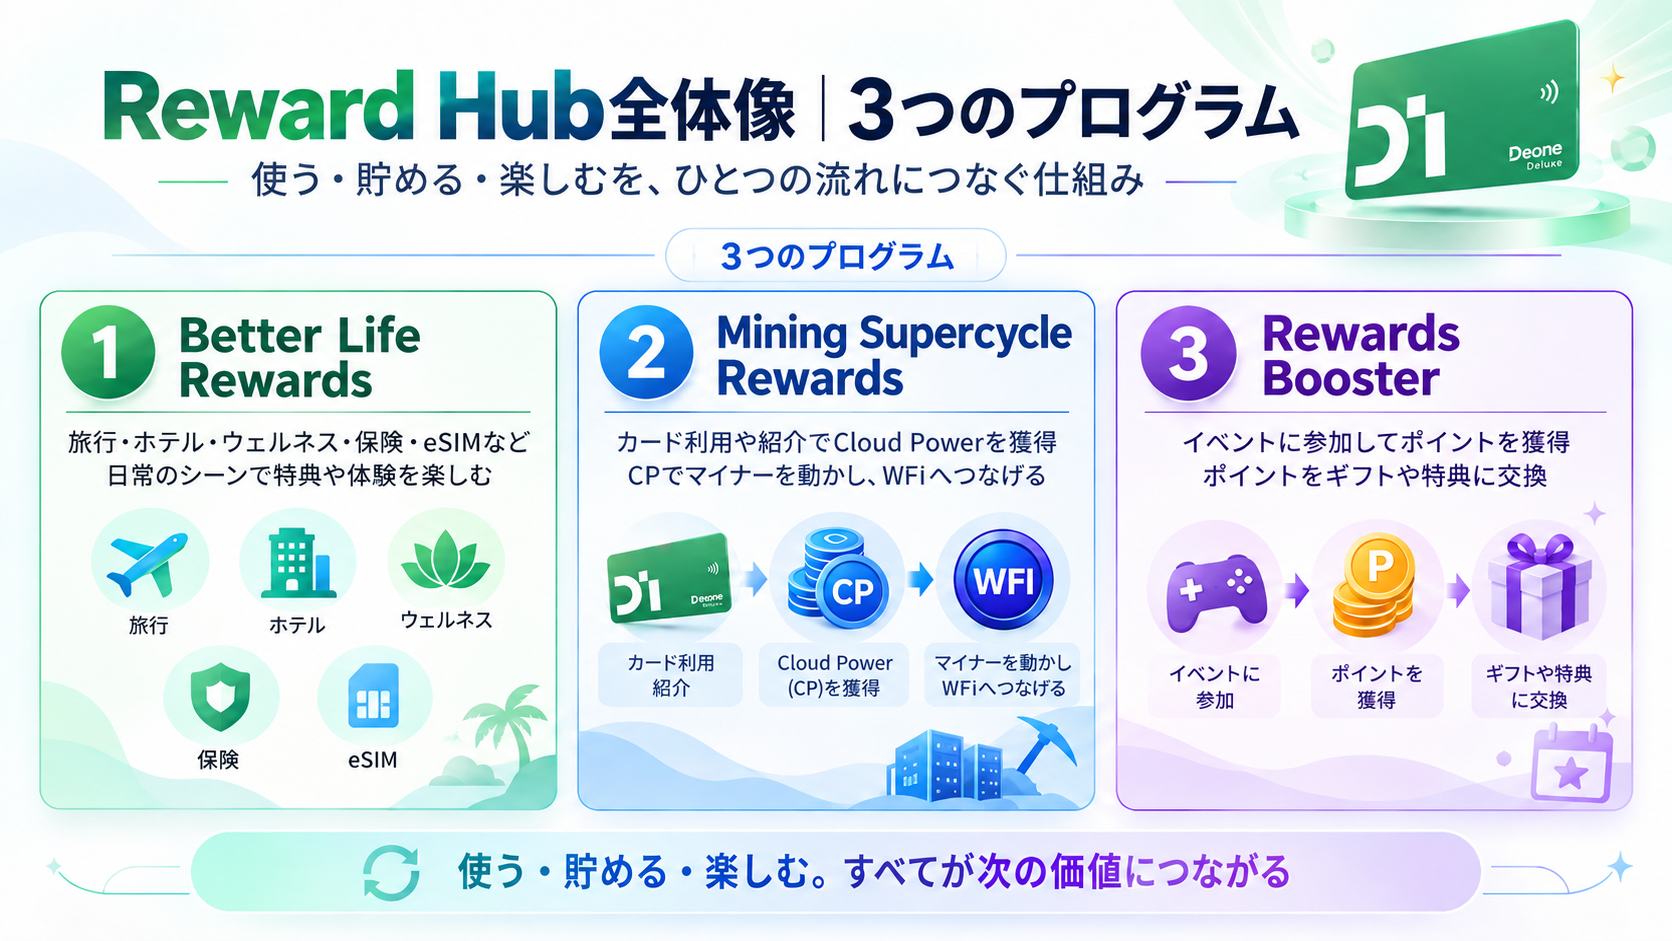
そこでは従来の銀行システムとRewards Hubを比べながら、金融活動から生まれる価値を、利用する人の側にも還元していく考え方が示されていました。
これを見たとき、私は本当に、
「あ、これだ」
と思いました。
銀行でも、カードでも、決済アプリでも。
今までの私は、金融サービスを「使う側」でした。
支払う。送る。両替する。
便利に使って、それで終わる。
でもDeoneが見せていたのは、そこに「利用する人にも価値を戻す」という考え方を入れる世界でした。
ここからは私自身の受け取り方ですが、
「金融サービスを使う人」から、「金融の仕組みに参加する人」へ。
そんな変化のように感じたんです。
そしてここで、2024年に私がQFSのような新しい金融に惹かれていた理由と、UBIのような未来にも期待していた理由が、ひとつにつながりました。
「金融って、お金を預けたり使ったりするだけの場所じゃなくて、人に価値が戻ってくる仕組みにもできるんじゃない?」
彼もずっと「時間を切り売りする働き方」に疑問を持っていた
WeFiについて話すようになってから、私たちは2024年にそれぞれ何を考えていたのかも話すようになりました。
そこで知ったのが、彼もあのころから「働くことと収入の関係」について考えていたことです。
しかも彼の場合、このテーマは2024年だけの興味では終わりませんでした。
今もベーシックインカムについての本を読んだり、資本主義について学んだりしながら、考え続けています。
「人が生活するためのお金って、本当に“自分の時間を売ること”からしか生まれないの?」
これは単純に「働きたくない」という話ではありません。
生活するためのお金の多くを、働いた時間と交換する。
働くのを止めれば、収入も止まる。
当たり前に見えるこの関係に、彼は今も疑問を持っています。
しょーへい俺は今でも、ベーシックインカムみたいな仕組みには興味あるよ。ずっと自分の時間を切り売りしないと生活できないって、本当にそれしかないのかなって思う。
陰謀論の世界からは離れた。
でも、その奥にあった問いまでは消えなかった。
そんな彼が、あるとき私に言いました。
しょーへいそういえばWeFiって、昔ベーシックインカムの話してなかった? そういう記事を見た記憶がある。
ゆりそれ、本当にWeFiの話?
今のWeFiを見ていても、「ベーシックインカム」という言葉が大きく前面に出ているわけではありません。
気になって調べてみると——。
WeFiはUBIを構想していた?2024年のインタビューを確認
彼の記憶が本当なのか気になって調べてみると、2024年9月23日にFinanceFeedsへ掲載されたマクシム・サハロフ(Maksym Sakharov)氏へのWeFiインタビューで、実際に「Universal Basic Income(ユニバーサル・ベーシック・インカム)」という言葉が使われていました。
参考:FinanceFeeds「How WeFi plans to power the future of global finance: Interview with Maksym Sakharov」(2024年9月23日)
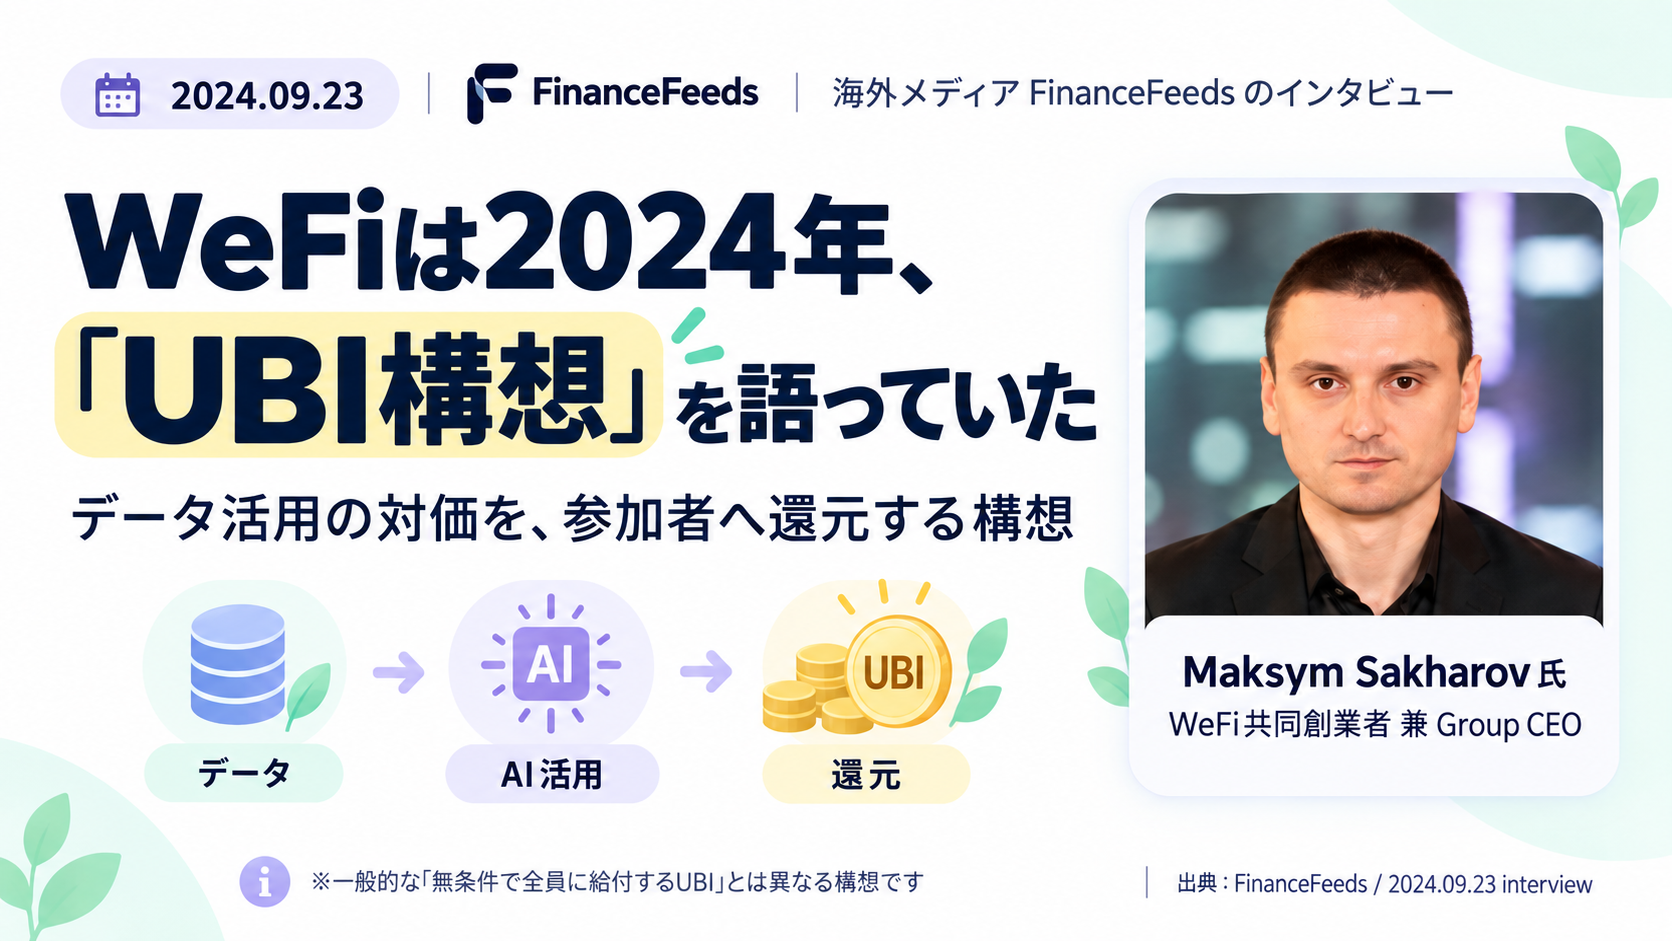
これを見つけたときは、さすがに「えっ」となりました。
私たちがまだ出会っていなかった同じ2024年。私がQFSやUBIを追いながら「未来の金融」を想像し、彼も別の場所でベーシックインカムや新しい金融について考えていたころに、WeFi側でも「Universal Basic Income」という言葉を使った構想が語られていたからです。
ただし、一般的なベーシックインカムとは少し違う
ここは分けて考えています。
一般的なUBI(ユニバーサル・ベーシック・インカム)は、働いているかどうかなどを条件にせず、個人へ定期的に給付する仕組みとして説明されます。
一方、このインタビューでWeFiが語っていたのは、ユーザーが自分のデータをどこまで共有するかを選び、そのデータをAIモデルの学習などに活用し、対価を受け取るという構想でした。
さらに、貢献する量によって受け取る量も変わると説明されています。
なのでこの記事では、一般的な「無条件で全員に給付するUBI」とは区別して扱っています。
ここは現在のWeFiと分けて考えています。
これはあくまで2024年のインタビューで語られていた構想です。
現在のWeFi公式サイトではUBIが主要機能として前面に出ているわけではないため、この記事でも「今のWeFi=UBI」とは考えていません。
当時信じていた「答え」は手放した。でも「問い」は残った
ここまで読むと、
「じゃあ、昔のQFSの話は正しかったってこと?」
と思うかもしれません。
私はそうは考えていません。
2024年の私は、未来への不安や期待を、そのとき出会った大きな物語に重ねていた部分もあったと思います。
当時信じていた「答え」は、もう手放しました。
でも、そのとき抱いた「問い」までは消えなかったんです。
「今のお金の仕組みって、本当にこれが完成形なの?」
もっと透明にできないのか。
もっと個人が自分のお金やデータをコントロールできないのか。
金融から生まれた価値を、それを使っている人にも戻せないのか。
生活するための収入を、「働いた時間」だけに結びつけない仕組みは作れないのか。
その問いは、私だけではなく彼の中にも残っていました。
答えは変わった。
でも、問いは残った。
量子金融システム(QFS)・UBI・WeFiについて初心者の私が気になったこと
まとめ|未来の金融は、思っていた名前では来なかった
2024年の私は、未来ってもっと劇的にやってくるものだと思っていました。
ある日、大きな発表がある。
古い金融システムが終わって、新しい仕組みに一気に切り替わる。
でも今は、少し違います。
ブロックチェーンが生まれる。
ウォレットが生まれる。
暗号資産と法定通貨がつながる。
カードや決済につながる。
金融の一部がオンチェーンで動くようになる。
そうやって現実の技術やサービスが少しずつ積み上がって、ある日振り返ったとき、
「あれ? 昔と金融の形が全然違う」
となっている。
未来って、本当はそうやってやって来るのかもしれません。
2024年、まだ出会っていなかった私たちは、それぞれ別の場所で「今の金融は、このままずっと続くのかな?」と考えていました。
その後、二人とも陰謀論からは離れました。
でも、問いは残った。
彼は私より先にWeFiへ参加し、数年後に出会った私にWeFiを教えてくれました。
私は後発組として何も分からないところから調べていって、昔の自分が探していた未来を思い出した。
そして彼の過去を知ってみると、彼もまた、あのころ似た方向を見ていた。
別々の場所から始まった二人の「未来の金融」が、数年後、WeFiという場所で初めて重なった。
WeFiが、その未来をどこまで実現するのか。
それは、まだこれからです。
でも私が今ワクワクしているのは、完成した答えを見つけたからではありません。
出会う前から二人の中にあった「今の金融は、本当にこれが完成形なの?」という問いを、今度は同じ場所で、現実の技術を見ながら考えられるようになったからです。
未来の金融は、私たちが2024年に思っていた名前では来ないのかもしれない。
でも、まだ出会っていなかった二人がそれぞれ抱いていた「問い」の先にある変化は、もう少しずつ始まっているのかもしれません。