「自分のお金なのに、なんで引き出すだけで私がお金を払うの?」
私は昔から、ATMで手数料を取られるたびにこれが不思議でした。
だって、自分のお金です。
自分で働いて、自分で稼いで、自分で銀行に預けたお金。
それを取り出そうとすると、時間や場所によって手数料がかかる。
振り込めば、また手数料。
海外へ送れば、さらに時間もコストも増える。
そして銀行にお金を預けていても、普通預金でもらえる利息はわずかです。
 ゆり
改めて考えると不思議だよね。自分のお金を入れたり出したりするだけなのに、こっちがお金を払うの(笑)
 しょーへい
ずっと当たり前だったから疑問に思わなかっただけで、「この金融の仕組み、本当にこれが一番いい形なの?」って考えていいと思う。
私たちはずっと、
「銀行って、そういうものだから。」
と受け入れてきました。
でも、本当にこれからもずっと、
「自分のお金を預けて、使うたびに料金を払う側」のままでいいのでしょうか?
WeFiを知って、私は初めてここを真剣に考えるようになりました。
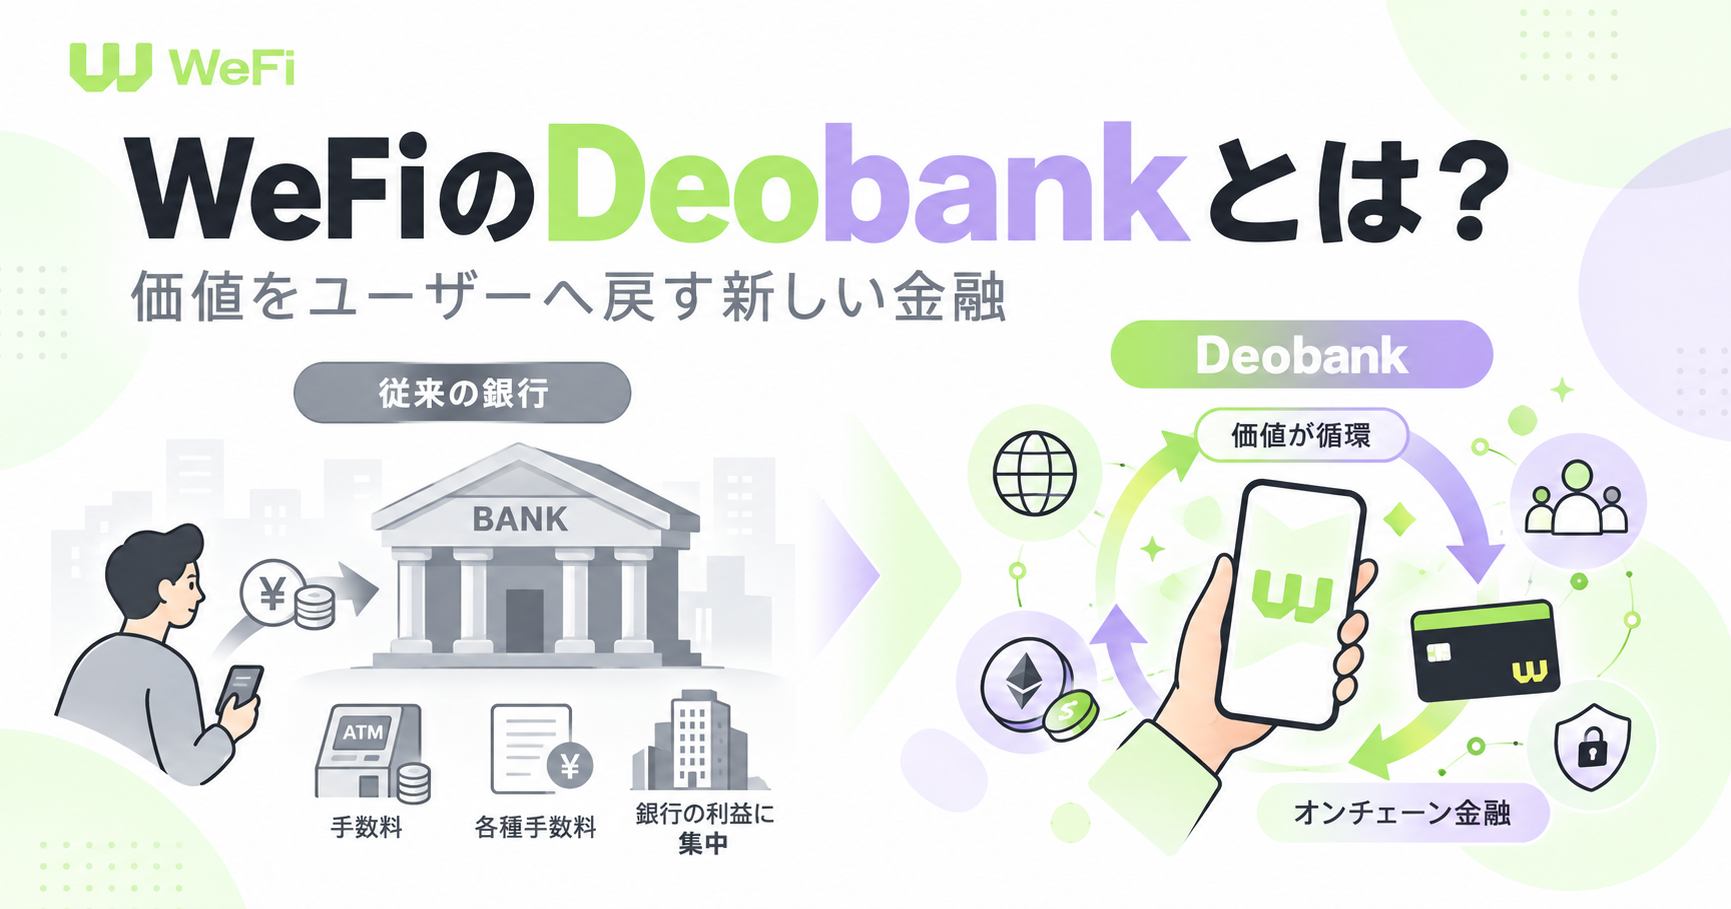
すごく簡単にいうと、Deobank(デオバンク)は「銀行の便利さとブロックチェーンを組み合わせて、お金を動かす仕組みそのものを新しくしよう」という金融の形です。
今まで私たちは、銀行へお金を預け、送金し、支払い、必要なら手数料を払う「利用する側」でした。
WeFiが目指しているのは、そこへブロックチェーンを取り入れて、金融を使う人もエコシステムへ参加できる仕組みをつくることです。
ただ「銀行アプリを便利にする」のではなく、銀行と私たちの関係そのものを変えようとしている。
※WeFiそのものが銀行になるという意味ではありません。詳しくは本文で説明します。
銀行のATM手数料はなぜ高く感じる?10万円を1年預けた場合で考えてみた
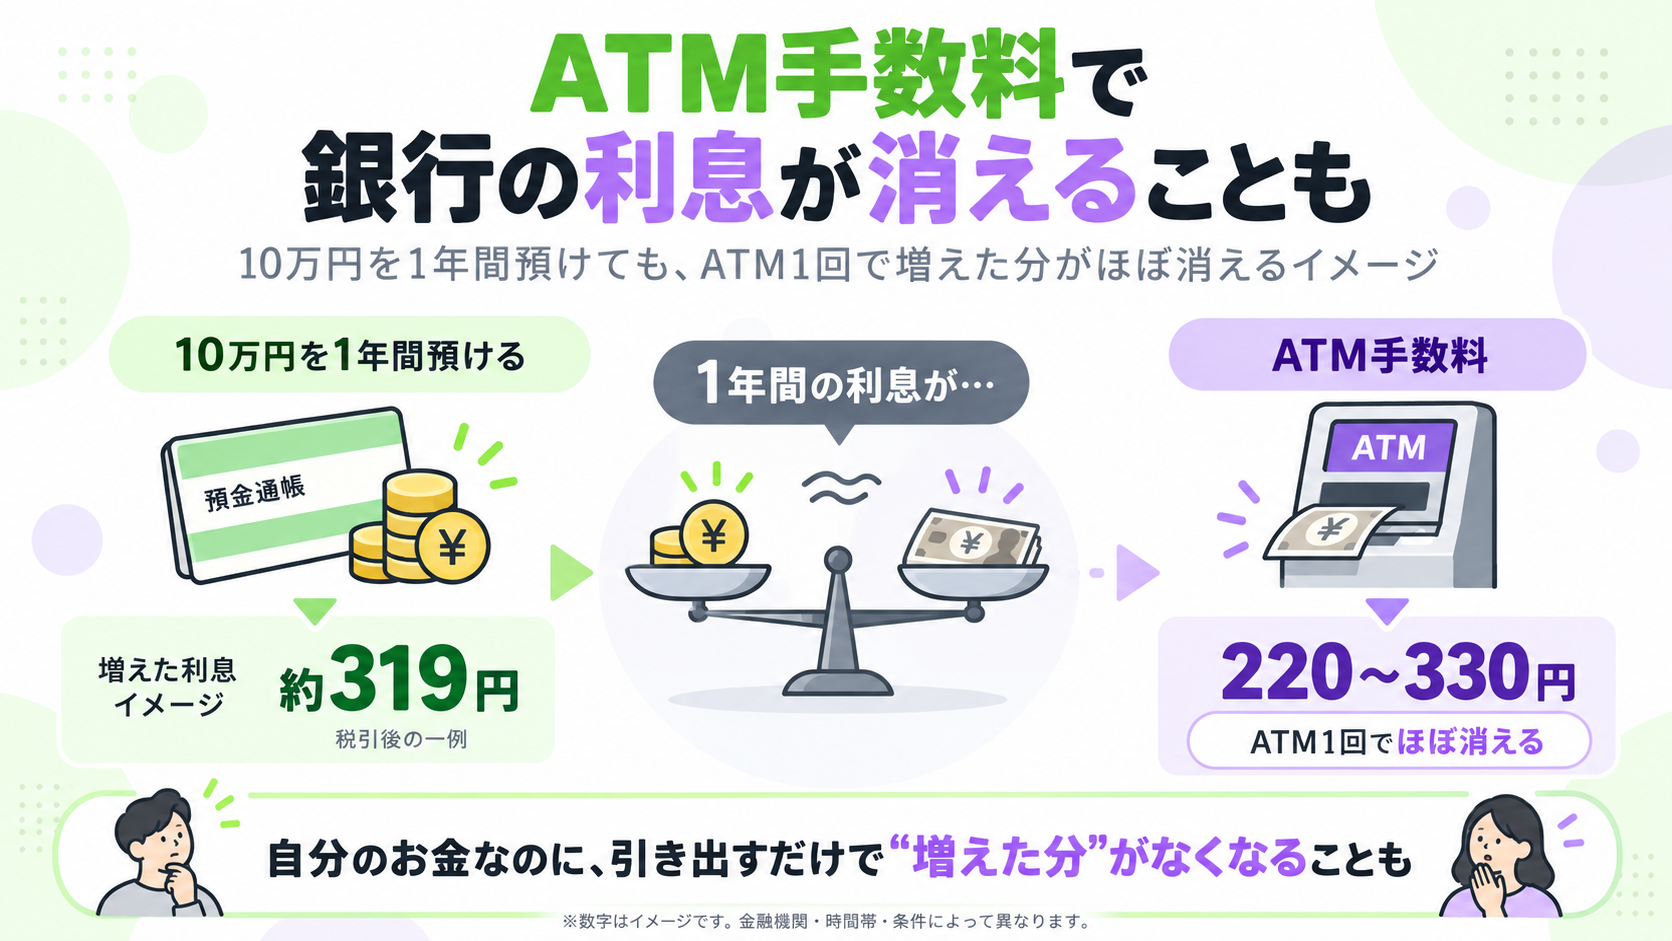
数字にすると、この違和感はもっと分かりやすくなります。
三菱UFJ銀行の公開情報では、2026年9月17日時点の普通預金金利は年0.4%です。
たとえば10万円を1年間預けた場合、利息は税引前で約400円。
預金利息に通常かかる税金を差し引くと、受け取れる利息はおよそ319円です。
一方、三菱UFJ銀行のキャッシュカードでセブン銀行ATMを利用すると、曜日や時間帯などによって、預け入れ・引き出しに220円〜330円かかる場合があります。
10万円を1年間預けた税引後の利息が約319円。
コンビニATMを1回使う手数料が330円。
条件によっては、「1年間預けて増えた分より、ATMを1回使う料金の方が高い」ことが起こります。
もちろん無料になる時間帯や優遇条件もありますし、ATMの設置・維持・現金補充・防犯・システム運用にもコストがかかります。
だから私が言いたいのは、「ATMを全部無料にしてほしい」という話ではありません。
もっと気になるのは、その先です。
私たちは金融システムを使うためのコストを負担する。
では、その金融システムから生まれる価値には、どれくらい参加できているのでしょうか?
銀行手数料だけじゃない|私が感じたもう一つの違和感
私たちは銀行へお金を預け、給料を受け取り、振り込みをし、カードを使います。
企業も銀行を使い、世界中の人が毎日金融ネットワークを使っています。
つまり私たちは、ただサービスを利用しているだけではなく、その金融ネットワークを成り立たせている利用者でもあります。
従来の金融にも、預金利息、ポイント、キャッシュバック、優遇サービスなどがあります。
それでも私は、ここが引っかかりました。
金融を毎日使っているのは私たち。
だったら、その金融から生まれる価値に、使っている私たちももっと参加できないの?
WeFiが変えようとしているのは、銀行アプリの「裏側」
銀行アプリは、昔よりずっと便利になりました。
残高もすぐ見られるし、振り込みもスマホでできます。
でもWeFiが注目しているのは、画面ではなくそのさらに裏側です。
- 金融機関ごとのシステムでお金を記録する
- 別の銀行へ送るときは複数の仕組みをつなぐことがある
- 海外送金では複数の金融機関を経由することもある
- その分、時間やコストが発生することがある
もちろん、長く使われてきた仕組みには理由があります。
信用、安全性、法律、不正対策。
だから、金融は単純に「古いから悪い」という話ではありません。
WeFiが考えているのは、そこへブロックチェーンを組み合わせることで、お金や価値をもっと直接的に動かせないかということです。
銀行の画面を変えるのではなく、
その画面の後ろで動いている「お金の仕組み」を変える。
従来の銀行はなぜ「中央集権型」なの?
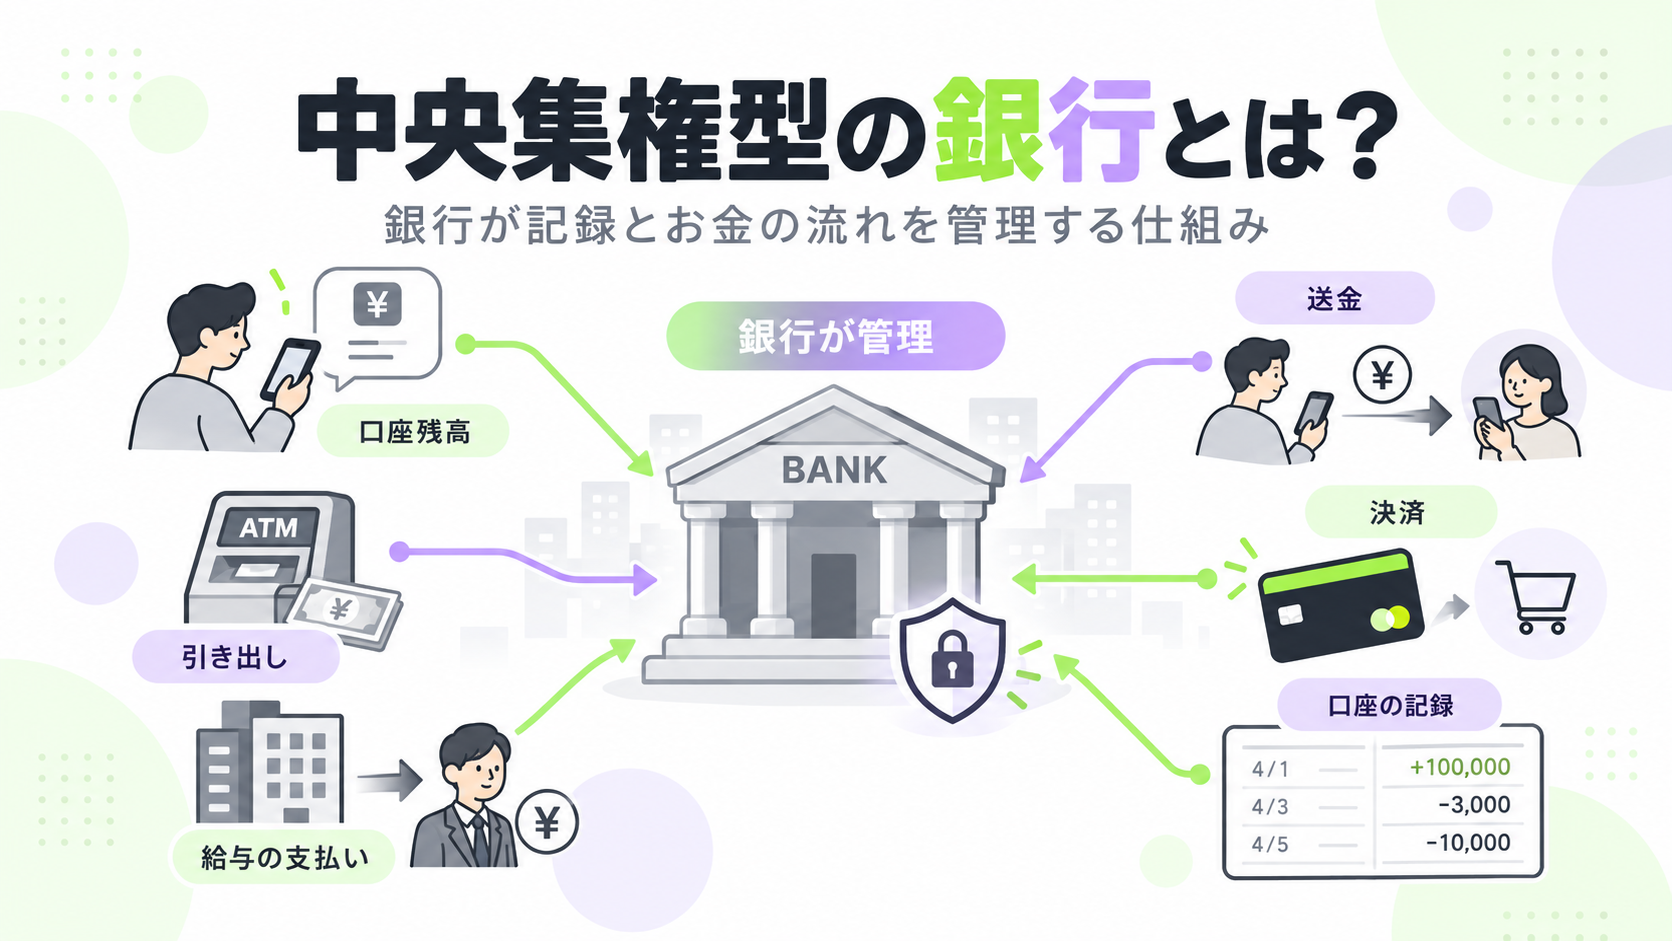
「中央集権」と聞くと難しそうですが、ここではシンプルに考えて大丈夫です。
「お金の記録や送金を、銀行のシステムが中心になって管理している」
ということです。
スマホに「残高10万円」と表示されていても、その数字を記録し、振り込みや引き出しを処理しているのは銀行側のシステムです。
お金の持ち主は自分。
でも、そのお金を記録したり動かしたりする仕組みの中心には銀行がいる。
 ゆり
銀行アプリに残高が出てるから、全部自分で管理してるような感覚だった。
しょーへいアプリは入口なんだよね。その後ろで銀行のシステムがお金の記録や送金を処理してる。
WeFiのDeobank(デオバンク)とは?銀行アプリとの違い
ここで、ようやくDeobank(デオバンク)の話です。
Deobankは、ただ「銀行アプリを新しくする」ものではありません。
変えようとしているのは、そのもっと奥。
お金をどう記録するのか。
どう送るのか。
どう守るのか。
その土台から、新しくしようとしている。
ただし、ここで大事なことがあります。
WeFiそのものが銀行になるわけではありません。
WeFiは、ブロックチェーンを使った金融インフラをつくり、必要な金融サービスは規制された金融事業者などと組み合わせて提供する考え方です。
具体的に何を変えようとしているのか、初心者向けに分けるとこうなります。
取引の記録に、ブロックチェーン上の仕組みも活用します。
従来の金融ネットワークだけではなく、ブロックチェーン上でもお金や価値を移動できる仕組みを組み合わせます。
WeFiではMPCウォレットなど、資産を守るための新しい技術も取り入れています。
WFIやエナジー、リワードなどを通して、金融サービスを使う人もWeFiのエコシステムへ参加できる仕組みを組み込もうとしています。
従来の銀行とWeFi Deobankの違い|「顧客」から「参加者」へ
私はここが、従来の金融とWeFiで一番面白く違って見えるところです。
| 比べるところ | 従来の銀行 | WeFiが目指すDeobank |
|---|---|---|
| お金の記録 | 銀行のシステムが中心 | ブロックチェーンも活用 |
| 送金・決済 | 銀行や決済ネットワークを使う | ブロックチェーン決済も組み合わせる |
| 資産管理 | 金融機関が中心 | 新しい資産管理技術も活用 |
| 利用する人 | 金融サービスの顧客 | サービス利用者+エコシステム参加者 |
| 利用者への還元 | 利息・ポイント・優遇など | WFI・エナジー・リワードなども組み合わせる |
従来の金融にも、利息やポイント、キャッシュバックがあります。
WeFiが特徴的なのは、そこへさらにWFI・エナジー・リワードなどを組み込み、金融を使うこととエコシステムへの参加をつなげようとしているところです。
「金融サービスを使う人」から、
「金融を使いながら、そのエコシステムにも参加する人」へ。
WeFiが目指す「価値をユーザーへ戻す金融」とは?
ここが、私がWeFiを知って一番面白いと思った部分です。
WeFiでは、WFIやエナジー、各種リワードなどを通して、金融サービスを使うこと自体をエコシステムへの参加へつなげようとしています。
公式では「Programmable Incentives(プログラム可能なインセンティブ)」という考え方も示されています。
でも、難しい名前を覚えるより、私はこう考える方が分かりやすいです。
金融を使う人を、ただ「使って終わる人」にしない。
WFI。
エナジー。
クラウドベースマイニング。
そして各種リワード。
最初は全部バラバラの機能に見えたのですが、調べていくと「利用」と「参加」をつなげる仕組みとして一本につながって見えてきました。
ゆり今までって「銀行を使って終わり」だったけど、WeFiは使うこと自体をエコシステムへの参加につなげようとしてるってこと?
しょーへいそういう考え方だね。金融サービスを使う人の立場まで変えようとしてるところが面白いと思う。
そして、この考え方がかなり分かりやすく見えるのがDeoneのReward Hubです。
日常生活やマイニングなどの活動を、さまざまなリワードへつなげる構想が示されています。
最初の私はただの「特典」だと思っていました。
でも今は、もっと根本に、
「その仕組みに参加している人にも、価値が戻る流れをつくる」
という思想があるように見えています。
WeFiの世界を、実際に見てみる
ここまで読んで「こんな金融の形もあるんだ」と気になったら、
次はWeFi公式サイトから、実際のWeFiを見てみてください。
※ボタンをクリックするとWeFi公式ページへ移動します。
※Deone Lifeの紹介リンクです。
銀行を壊すのではなく、「銀行の常識」を書き換える
ここで大事なのは、WeFiが単純に「銀行を全部なくそう」としているわけではないことです。
銀行や金融機関がこれまで積み上げてきた信用、安全性、規制への対応、現実世界の決済。
そうしたものまで全部捨てて、ブロックチェーンだけにすればいい、という話ではありません。
残したいもの
金融サービス
規制への対応
安全性
使いやすさ
現実世界の決済
変えたいもの
複雑な仲介
時間のかかる決済
閉じた金融の仕組み
利用者が参加しにくい価値の流れ
これまで金融が積み上げてきた便利さと、新しいブロックチェーンの仕組みを組み合わせて、「銀行の次」をつくろうとしている。
私は、WeFiのDeobank構想をそう見ています。
まとめ|「金融を使わせてもらう人」から「参加する人」へ
私は、銀行が悪いと言いたいわけではありません。
安全にお金を預け、決済を動かし、住宅ローンや企業融資まで、銀行が社会を支えてきたことも分かっています。
でも、
「今までこの形だったから、これからもずっとこの形しかない」
とは思いません。
自分のお金を引き出す。
誰かへ送る。
毎日金融サービスを使う。
その先で、使っている人自身も金融の仕組みに参加できる。
金融を使う。
その利用がエコシステムにつながる。
そして、使っている自分もその価値の流れに参加する。
最初は「ATM手数料、なんか納得いかないな」くらいの疑問でした。
でもWeFiを調べていくと、話はもっと大きかった。
銀行アプリを新しくするだけではなく、金融と私たちの関係そのものを変えようとしている。
「金融を使わせてもらう人」から、「新しい金融の仕組みに参加する人」へ。
私は、Deobankが目指している未来をそう見ています。
あわせて読む
WeFi・Deone全体がどうつながっているのか知りたい方はこちら。
WFIとエナジーの関係を知りたい方はこちら。
「使うことがリワードにつながる」Deoneの仕組みはこちら。
主な確認資料
※銀行金利・ATM手数料は金融機関や利用条件によって異なります。本文では三菱UFJ銀行の公開情報を一例として使用しています。