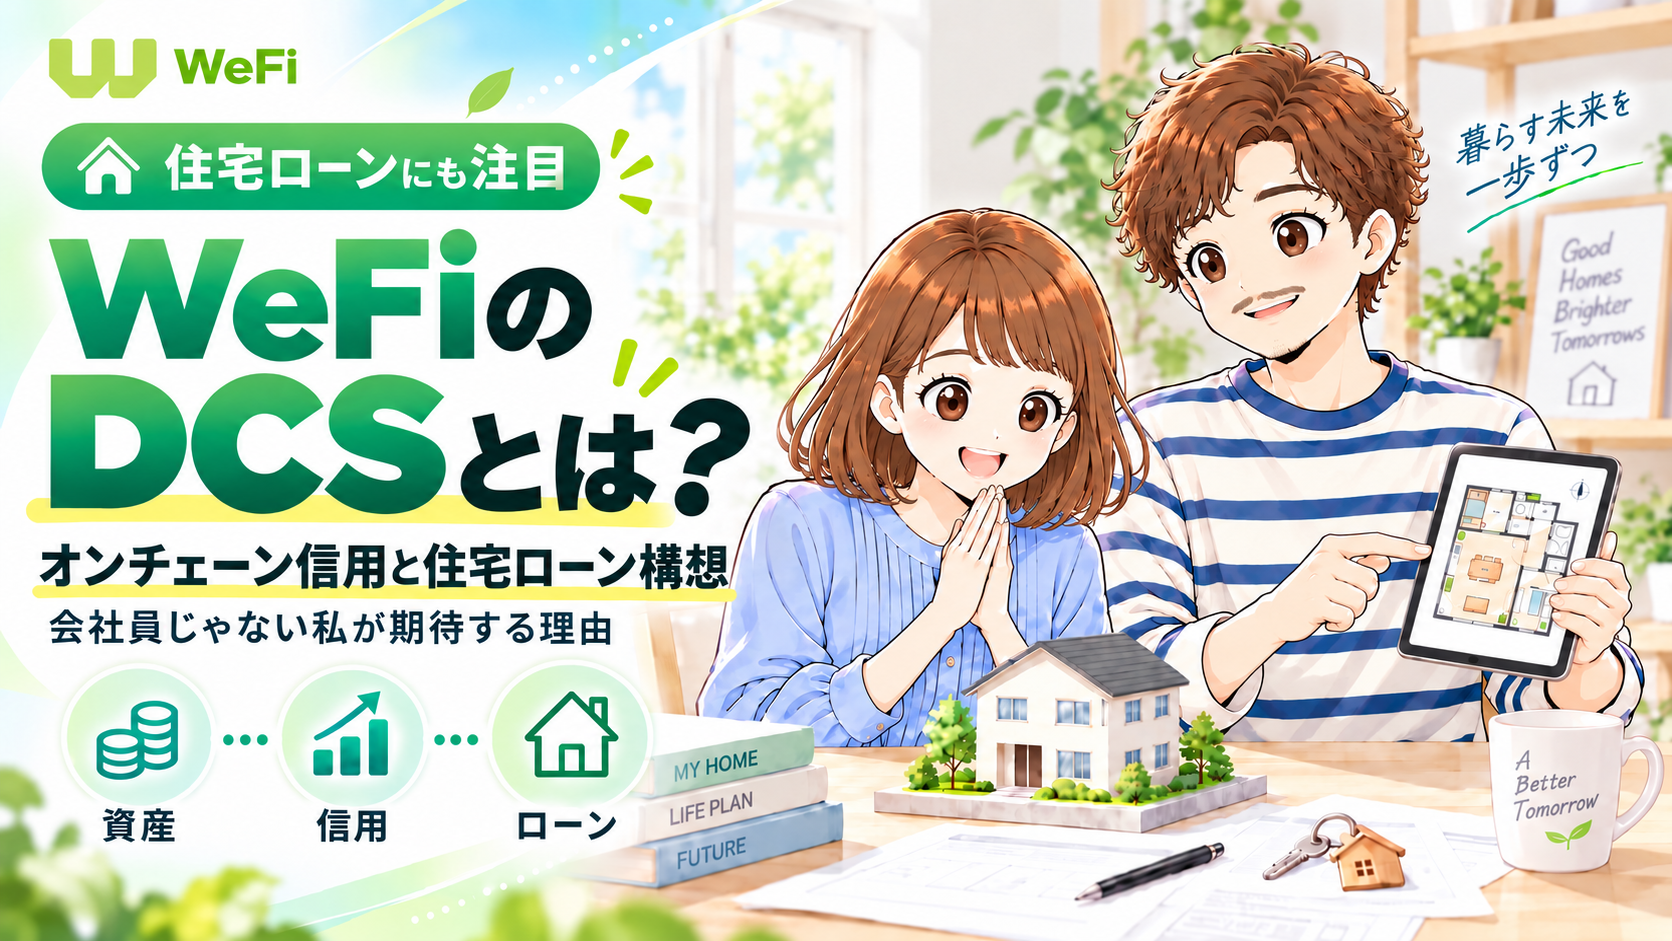
私はたぶん、普通の銀行で住宅ローンを申し込んだら、かなり不利な側の人間だと思います。
会社員ではありません。
毎月決まった給料もありません。
「勤続○年」という分かりやすい肩書きもありません。
でも。
資産がまったくないわけではありません。
暗号資産を含めれば、それなりの資産があります。
これからブログや自分の仕事から収入を作っていくことだってできます。
それなのに、住宅ローンのことを考えると、ずっと少し不安がありました。
「私みたいな働き方でも、銀行からちゃんと信用してもらえるのかな?」
会社員ではない。
固定給がない。
長い勤続年数もない。
従来の金融では、こうした「分かりやすい安定」が信用を伝える大きな材料になります。
資産はある。
これから収入を作る力もある。
でも銀行から見た「信用」は弱い。
……これって、ちょっと不思議じゃないですか?
そんな私がWeFiを調べていて、ものすごく気になったものがあります。
DCSと呼ばれる、ローンと「信用」の仕組みです。
正式には、Decentralized Credit System(DCS)。
英語にすると急に難しく見えるんですが(笑)、私が面白いと思ったのは名前ではありません。
もっと根本にある、
「そもそも、人の信用って会社名や年収だけで決めるものなの?」
というところから、信用の仕組みそのものを変えようとしている。
これを知ったとき、私はかなりワクワクしました。
WeFiって、マイニングだけのサービスじゃないの?
WeFiを始めたばかりの頃、私は完全にこう思っていました。
 ゆり
WeFiって、WFIをマイニングするサービスなんじゃないの?ローンまであるの?
 しょーへい
マイニングは一部なんだよ。WeFiはもっと大きく、新しい金融の仕組みそのものを作ろうとしてる。
WeFiが目指しているのは、暗号資産を「買って持って終わり」にする世界ではありません。
管理する。送る。買い物に使う。そして必要なときには借りる。
暗号資産を「持つもの」から、
実際の暮らしで使える金融へ。
DCSによる信用やローンも、その中のひとつなんですね。
WeFiのDCSとは?今までのローンと何が違うの?
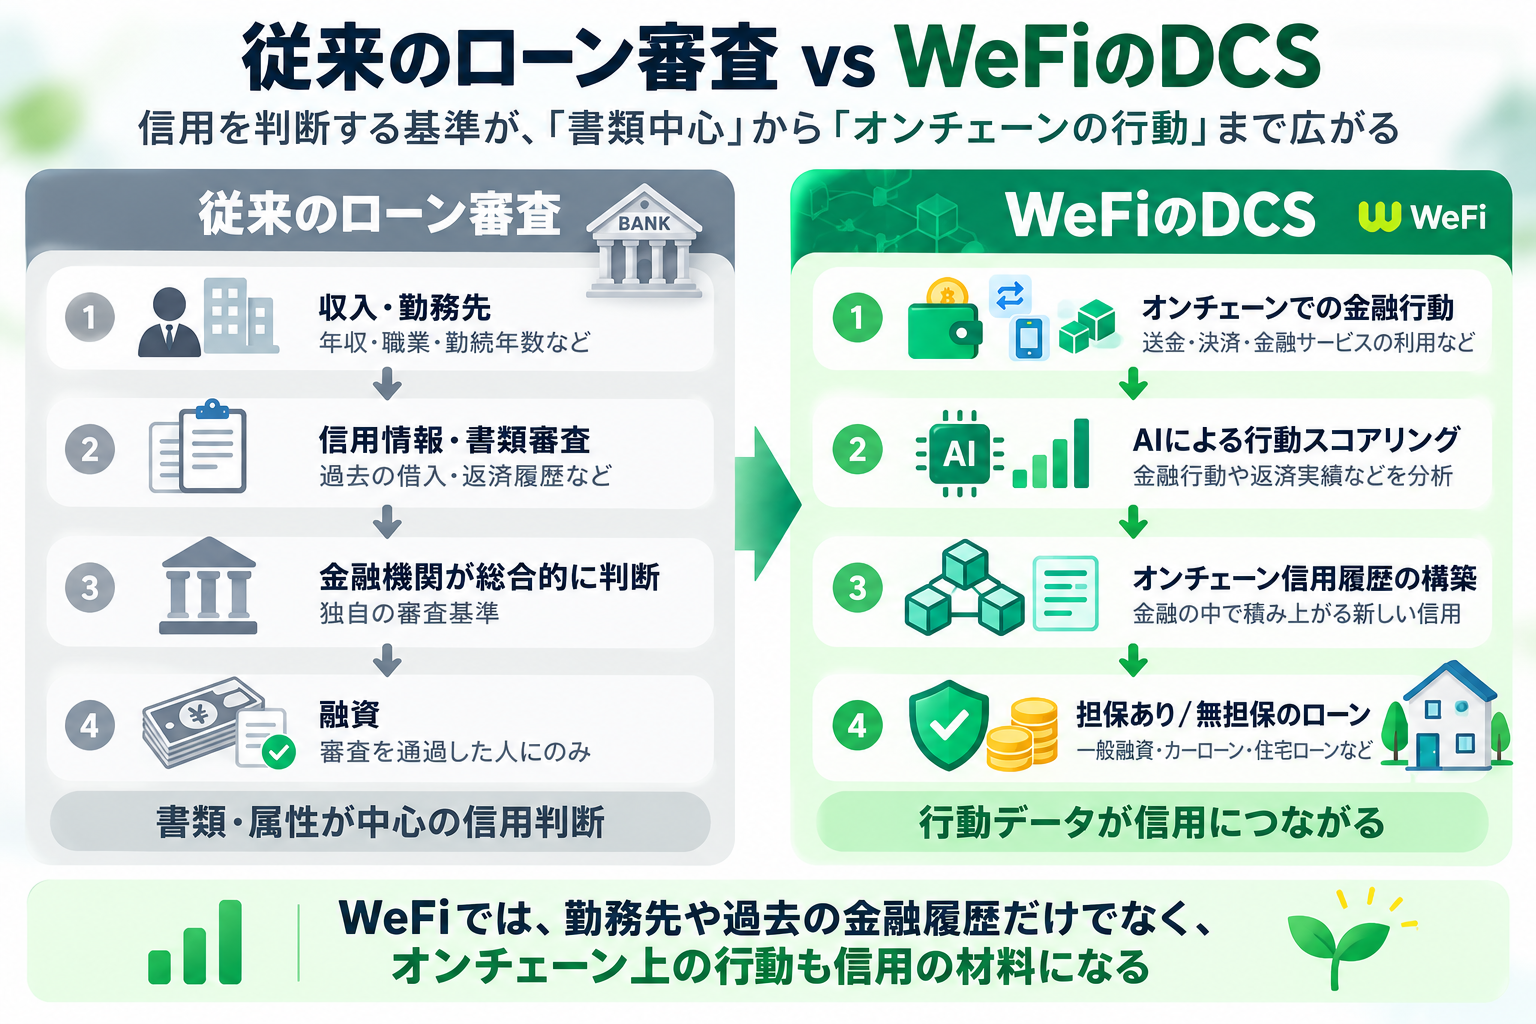
WeFiには、DCS(Decentralized Credit System)という信用・ローンの仕組みがあります。
……と言われても、「分散型信用」「オンチェーン信用」と聞くだけでは全然分からないですよね(笑)
超ざっくり言うと、
「今どんな会社に勤めているか」だけではなく、
「これからどんな金融行動を積み上げるか」も信用につなげていこう。
という考え方です。
 ゆり
え、今まで信用がなくても、これから作っていけるってこと?
 しょーへい
そういう方向性だね。昔の履歴だけじゃなくて、これからの金融行動も信用を見る材料にしていくんだ。
「今までどうだったか」だけではなく、
「これからどう行動するか」でも信用を作っていける。
会社員ではない私にとって、これはかなり気になる考え方です。
① 持っている資産を使って借りる
デジタル資産などを担保にして、資産をすぐ売らずに必要なお金へつなげる。
② 信用を作って借りる
金融サービスの利用や返済などの行動を積み上げ、その実績を信用につなげていく。
私が特に面白いと思ったのは、「信用は、これから作っていける」という発想です。
もしかして「信用がない」のではなく、証明しにくかっただけ?
普通の住宅ローンでは、年収や借入状況、職業、収入の安定性、これまでの信用情報など、いろいろな条件を見て審査されます。
でも私は、ここでひとつ疑問を感じます。
まだ十分な信用履歴を持っていない人は、どうやって最初の信用を作ればいいんだろう?
会社員ではない。独立したばかり。オンラインで収入を作っている。暗号資産など、従来とは違う形で資産を持っている。
きちんと返せる人だったとしても、それを今までの方法では証明しにくいことがあります。
「信用がない」んじゃない。
今までの金融では、自分の信用を見せる方法が少なかっただけかもしれない。
これからの金融行動まで信用として残せるなら、今まで評価されにくかった人にも別の入口ができます。
「今ある肩書きや履歴」だけではなく、「これから積み上げる信用」にも意味を持たせようとしている。
私はそこが、DCSの一番面白いところだと思っています。
でも「行動で信用を判断する」って、ちょっと怖くない?
 ゆり
行動を見て信用を決めるって、ちょっと監視社会っぽくない?私が普段何してるかまで見られるってこと?
しょーへいそういう話じゃないよ。DCSで見るのは、金融サービスの利用や返済みたいな金融行動なんだ。
ここは私も気になりました。
DCSで信用につなげていくのは、金融サービスをどう利用してきたか、借りたものを返したか、どんな信用履歴が積み上がっているか、といった金融に関係する行動や履歴です。
ブロックチェーン上に記録されることを「オンチェーン」と呼びます。
金融の中で積み上げた履歴を、次の信用にもつなげていく。
「オンチェーン信用」は、そんなイメージで考えると分かりやすいです。
DCSのオンチェーン信用はどうやって育つの?
信用がどう育っていくのかは、図で見ると分かりやすいです。
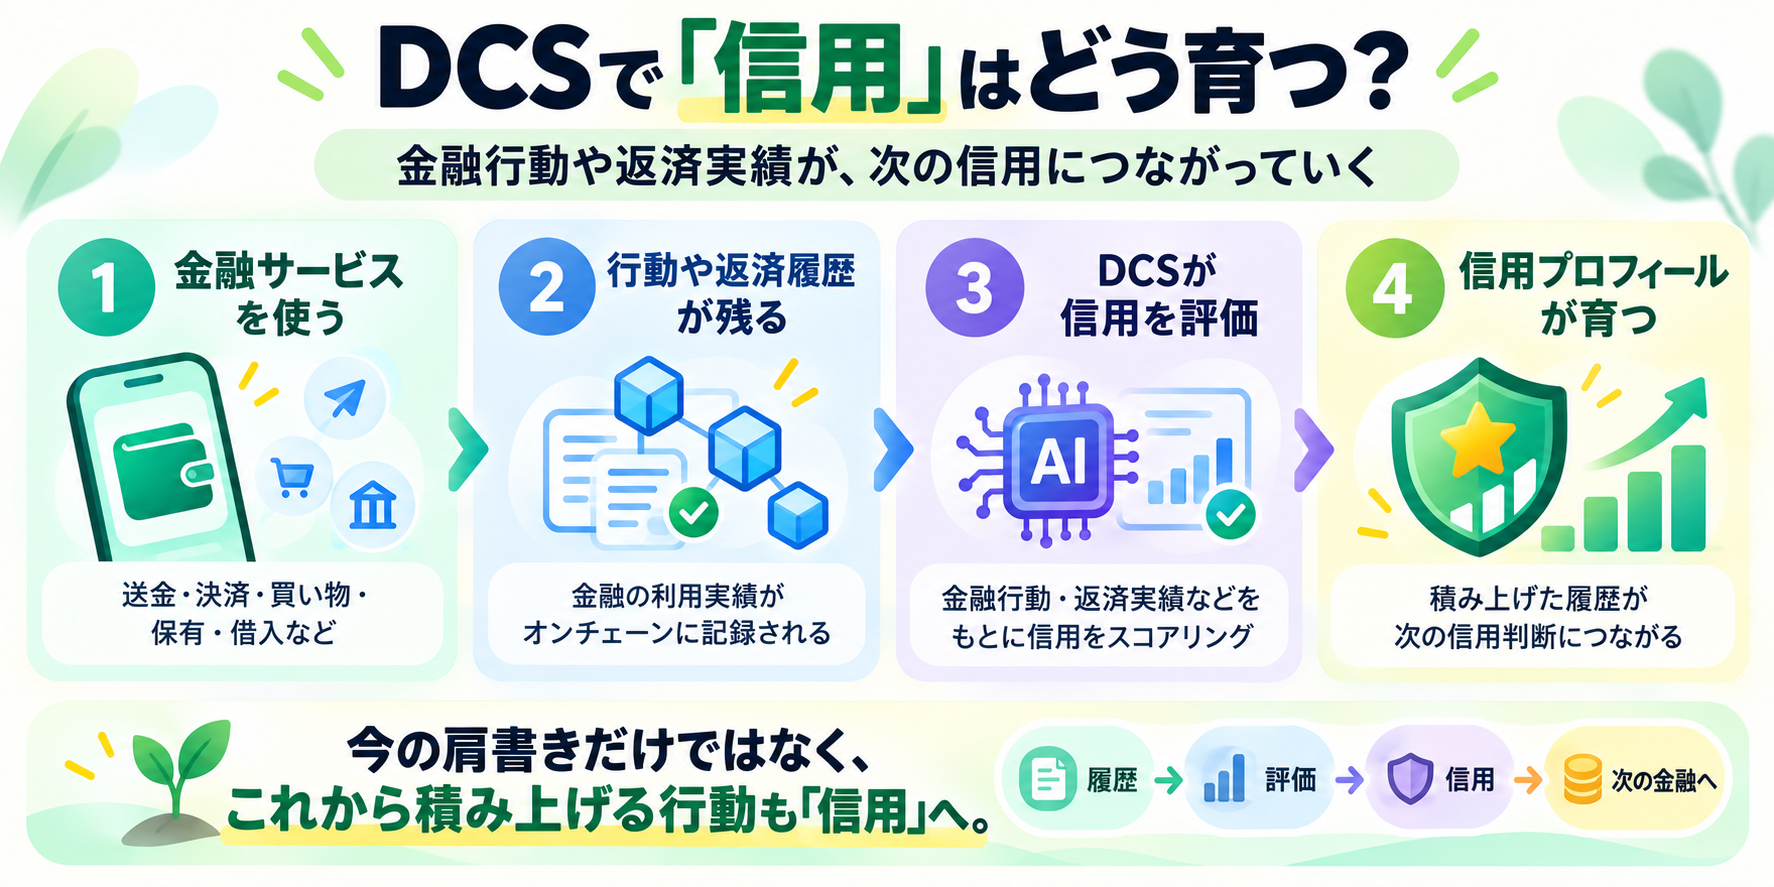
金融サービスをどう使ったか。借りたものをきちんと返したか。
そうした履歴が残り、次の信用につながっていく。
私は初心者向けに、「信用の貯金」みたいなイメージで考えています。
ゆり最初から立派な信用がなくても、これから少しずつ作っていけるってことなんだ。
しょーへいそういうこと。今の肩書きはすぐ変えられなくても、これからの行動は積み上げられるから。
今の自分がどう評価されているかだけではなく、
これから作る信用にも意味がある。
DCSには暗号資産を「売らずに使う」ローンもある
もうひとつ、WeFiのDCSには、デジタル資産を担保として使う考え方があります。
たとえば、「この資産は長く持っていたい。でも今、使えるお金が必要」というとき。
資産をすぐ売らずに、必要なお金につなげる。
という別の選択肢ができます。
ゆりこれ、私たちには結構関係あるかも。資産は持っておきたいけど、生活では今使えるお金が必要になることもあるもんね。
しょーへいそうだね。「売るか持つか」だけじゃなくて、持っている資産を活かす選択肢が増えるってことだね。
暗号資産をただ持つのではなく、実際の暮らしの中でどう使うか。
ここまで考えているからこそ、私はWeFiを単なる暗号資産プロジェクトではなく「金融」の話として見ています。
そして私が一番気になったのは「住宅ローン」の構想
ここまで調べてきて、私が一番、
「これ、私たちの人生に関係するかもしれない」
と思ったのが、住宅ローンの話でした。
私たちは、いつか家を買うかもしれません。
でも、このブログが成長して収入が増えたとしても、私は「大企業に勤続10年」の会社員になるわけではありません。
だから以前から、
資産を作ることができても、
住宅ローンで評価される「信用」は、また別なのかな?
と思っていました。
そんな中、WeFiではこれまで、一般的な融資だけではなく、カーローンや住宅ローンまで視野に入れた構想も語られてきました。
「会社員じゃないから住宅ローンは厳しいかも」と思っていた私にも、
今とは違う形で信用を作れる可能性が出てくる。
これは私にとって、ただの新しい金融サービスではありません。
どんな働き方をするか。どこで暮らすか。家を買うか。
人生そのものに関わる話です。
住宅ローンで大事なのは「借りられるか」だけじゃない
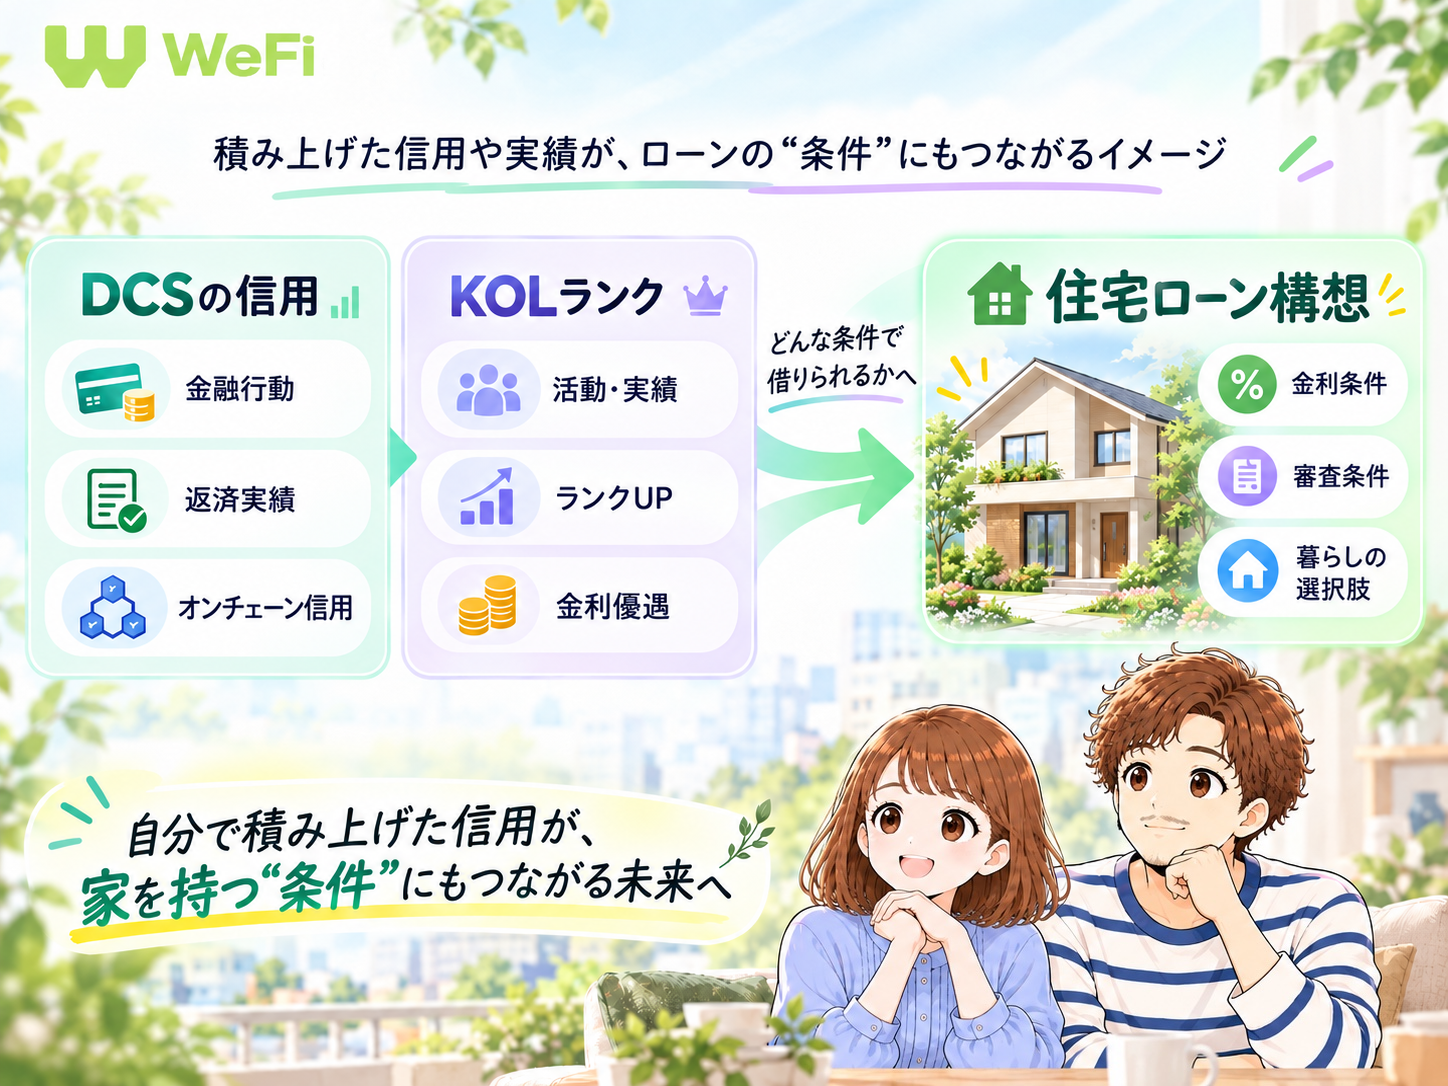
そして最近、もうひとつ思うようになりました。
住宅ローンって、借りられたら終わりではありません。
そのあと何十年も返していくことになります。
ただ住宅ローンを「借りられること」ではなく、
納得できる金利で、無理なく返していけること。
私が本当に欲しいのは、こっちなんですよね。
家を買ったあとも「また金利が上がるのかな」と何十年も気にし続けるより、自分で積み上げた信用が少しでも良い条件につながるなら、その方がずっといい。
KOLランクが上がると、ローン金利が優遇される
だからこそ、WeFiのランクとローン金利の話を知ったとき、私はかなり気になりました。
WeFiコミュニティ内で共有されている資料では、KOLランクが上がるほどローン金利の条件が良くなるという説明があります。
しかも、WFI担保ローンについては、
ランクが高いほど金利が安くなり、
Rank20では「0%」と説明されています。
ゆりえ、ランク20だと金利0%ってこと?それはかなり違わない?
しょーへい今共有されている資料では、WFI担保ローンの金利優遇としてそう説明されているよ。
私はここを見たとき、ランクの見え方がかなり変わりました。
紹介報酬や特典だけではなく、「お金を借りるときの条件」にまでつながるなら、意味がまったく違ってきます。
WeFiの中で積み上げてきた実績が、
報酬だけではなく、実際の金融条件にもつながっていく。
もちろん、今共有されている「Rank20で0%」はWFI担保ローンについての説明です。
でも私が惹かれるのは、0%という数字だけではありません。
自分で信用や実績を積み上げることで、
「借りられるか」だけでなく、「どんな条件で借りられるか」まで変わる。
もしこの考え方が、将来の住宅ローンにもつながっていったら。
会社員じゃないから不利、で終わらず、自分で信用を作って、納得できる条件で家を持てるかもしれない。
私はそこに、かなり期待しています。
じゃあWeFiは「銀行」なの?
ゆり口座も決済もローンもあるなら、WeFiってもう銀行なんじゃないの?
しょーへい銀行みたいな金融サービスにつなぐ仕組みを作っているけど、WeFi自身が従来型の銀行ってわけじゃないんだ。
WeFiが作っているのは、ブロックチェーンと金融サービスをつなぐ金融インフラです。
口座、送金、決済、暗号資産、ステーブルコイン、ローン、信用。
そうした金融機能を、ブロックチェーン時代に合わせてつなぎ直していく。
「新しい銀行がひとつ増える」というより、
銀行サービスを動かす仕組みそのものを、新しくしていく。
まとめ|DCSが変えようとしているのは「ローン」より「信用」なのかもしれない
私がWeFiのDCSを知って一番惹かれたのは、
今の肩書きだけで、その人の未来まで決めなくてもいい。
という考え方でした。
会社員ではなくても、これから金融行動を積み上げて、自分の信用を作っていく。
「私は信用が弱いから無理」ではなく、「じゃあ、これから信用を作っていこう」と思える金融。
そして、その信用や実績が「借りられるか」だけではなく、「どんな条件で借りられるか」にまでつながるなら。
「どんな働き方をするか」と「家を持てるか」を、今より少し切り離せるかもしれない。
それは、私たちの人生の自由度にかなり関わることだと思っています。
そしていつか本当に、私がWeFiの仕組みを使って家を買う日が来たら。
この記事を読み返すのを、今からちょっと楽しみにしています。
WeFiの世界をもっと知りたい方へ
「ローンまであるなら、WeFiって結局何を作ろうとしているの?」という方は、まず全体像から読むと分かりやすいです。
WFIを「持ちながら活かす」という考え方はこちら。
WeFiのDeobank構想を知りたい方はこちら。
ステーブルコインとWUSDの構想はこちら。
「ちょっとWeFiの中を見てみたい」と思った方はこちらから。
WeFiの世界を、実際に見てみる
ここまで読んで「こんな金融の形もあるんだ」と気になったら、
次はWeFi公式サイトから、実際のWeFiを見てみてください。
※ボタンをクリックするとWeFi公式ページへ移動します。
※Deone Lifeの紹介リンクです。
参考資料
※「Rank20で0%」という記載は、WeFiコミュニティ内で共有されているWFI担保ローンの説明資料をもとに紹介しています。住宅ローン・カーローンなど今後提供されるサービスの具体的な金利、審査条件、日本での提供内容は正式発表に合わせて随時更新します。