「世界には、銀行口座にアクセスできない人が14億人いる。」
WeFiについて調べていると、何度もこの話が出てきます。
でも最初の私は、正直なところあまりピンときませんでした。
 ゆり
銀行口座がないって、そんなに困るのかな? 日本にいるとちょっと想像しにくいかも……。
日本では、銀行口座を作って、給与やお金を振り込んでもらって、カードやスマホで支払う。
それがあまりにも日常に溶け込んでいるので、「金融サービスの入口そのものがない」生活を想像する機会はほとんどありません。
でも、世界に目を向けると景色が変わります。
そして、この問題を知ってから、私の中でWeFiの見え方もかなり変わりました。
WeFiが作ろうとしているのは、単なる暗号資産サービスではありません。
「金融を使える人」をもっと増やすために、金融の入口そのものを作り直そうとしている。
この記事では、WeFiが何度も発信している「14億人」という言葉から、WeFiはなぜDeobankingという新しい金融の形を作ろうとしているのかを考えてみます。
「14億人が銀行口座を持てない」ってどういうこと?
WeFi公式では、世界の金融についてこんな問題提起がされています。
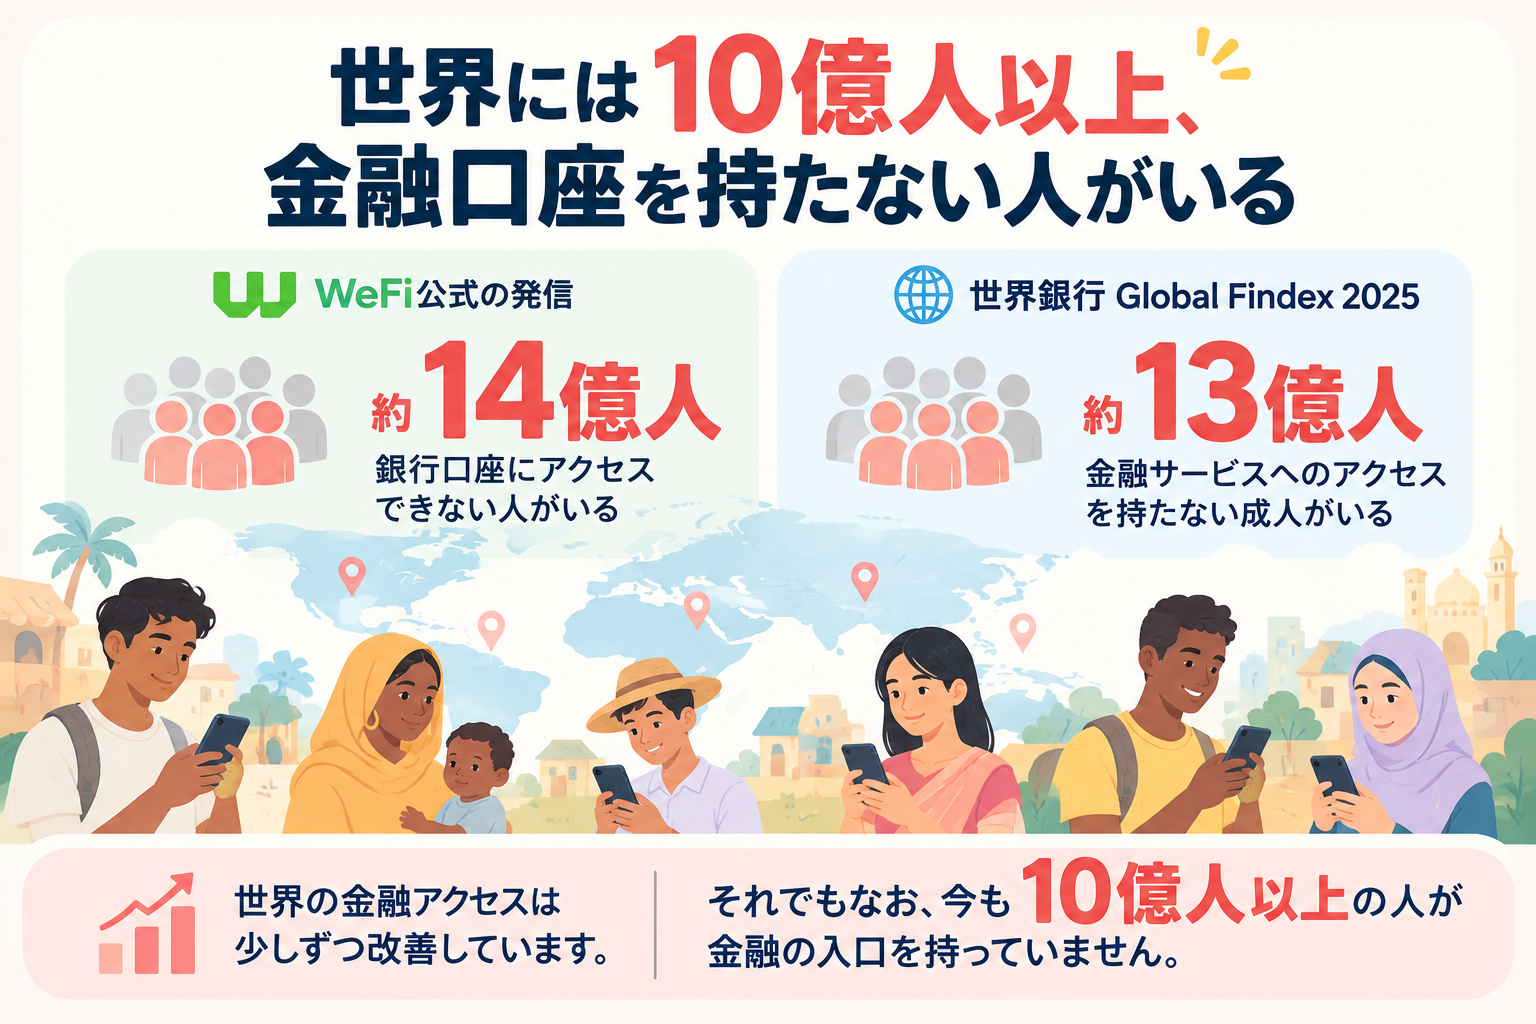
世界には約14億人の、銀行口座にアクセスできない人がいる。
銀行口座などの金融口座を持たない人は、英語では「Unbanked(アンバンクド)」と呼ばれることがあります。
ただ、この言葉はちょっと分かりにくいので、Deone Lifeでは「金融口座を持っていない人」「金融サービスへの入口を持たない人」くらいに考えることにします。
WeFiの公式発信では「14億人」という数字が使われています。
一方、最新の世界銀行「Global Findex 2025」では、世界の成人の約79%が銀行・金融機関・モバイルマネーなどの金融口座を持つようになり、金融サービスへのアクセスを持たない成人は約13億人とされています。
つまり状況は少しずつ改善しています。それでもなお、10億人を大きく超える人が金融の入口を持っていません。
そして大事なのは、「口座がない=全員が貧困で、銀行から審査で断られた」わけではないということ。
銀行が近くにない。本人確認に必要な書類を用意できない。手数料が負担になる。口座を作る必要を感じていない。家族の口座や現金で生活している。
理由は国や地域、人によってさまざまです。
 ゆり
「銀行口座がない人=信用がない人」と単純に考えるのは違うんだね。
 しょーへい
うん。でも、金融口座を持っていないことで使えるサービスが限られる人がいるのも事実なんだね。
銀行口座がないと、何がそんなに変わるの?
ここを知ると、WeFiがなぜ「金融へのアクセス」を大きなテーマにしているのかが少し見えてきます。
私たちは普段、銀行口座を意識せず使っています。
- お金を安全に保管する
- 給与や報酬を受け取る
- 家族や知人へ送金する
- 公共料金や買い物の支払いをする
- オンラインサービスを利用する
- 貯蓄する
- 必要に応じて融資など、その先の金融サービスへつながる
銀行口座は単なる「お金を入れておく箱」ではなく、いろいろな金融サービスへ入っていくための入口でもあります。
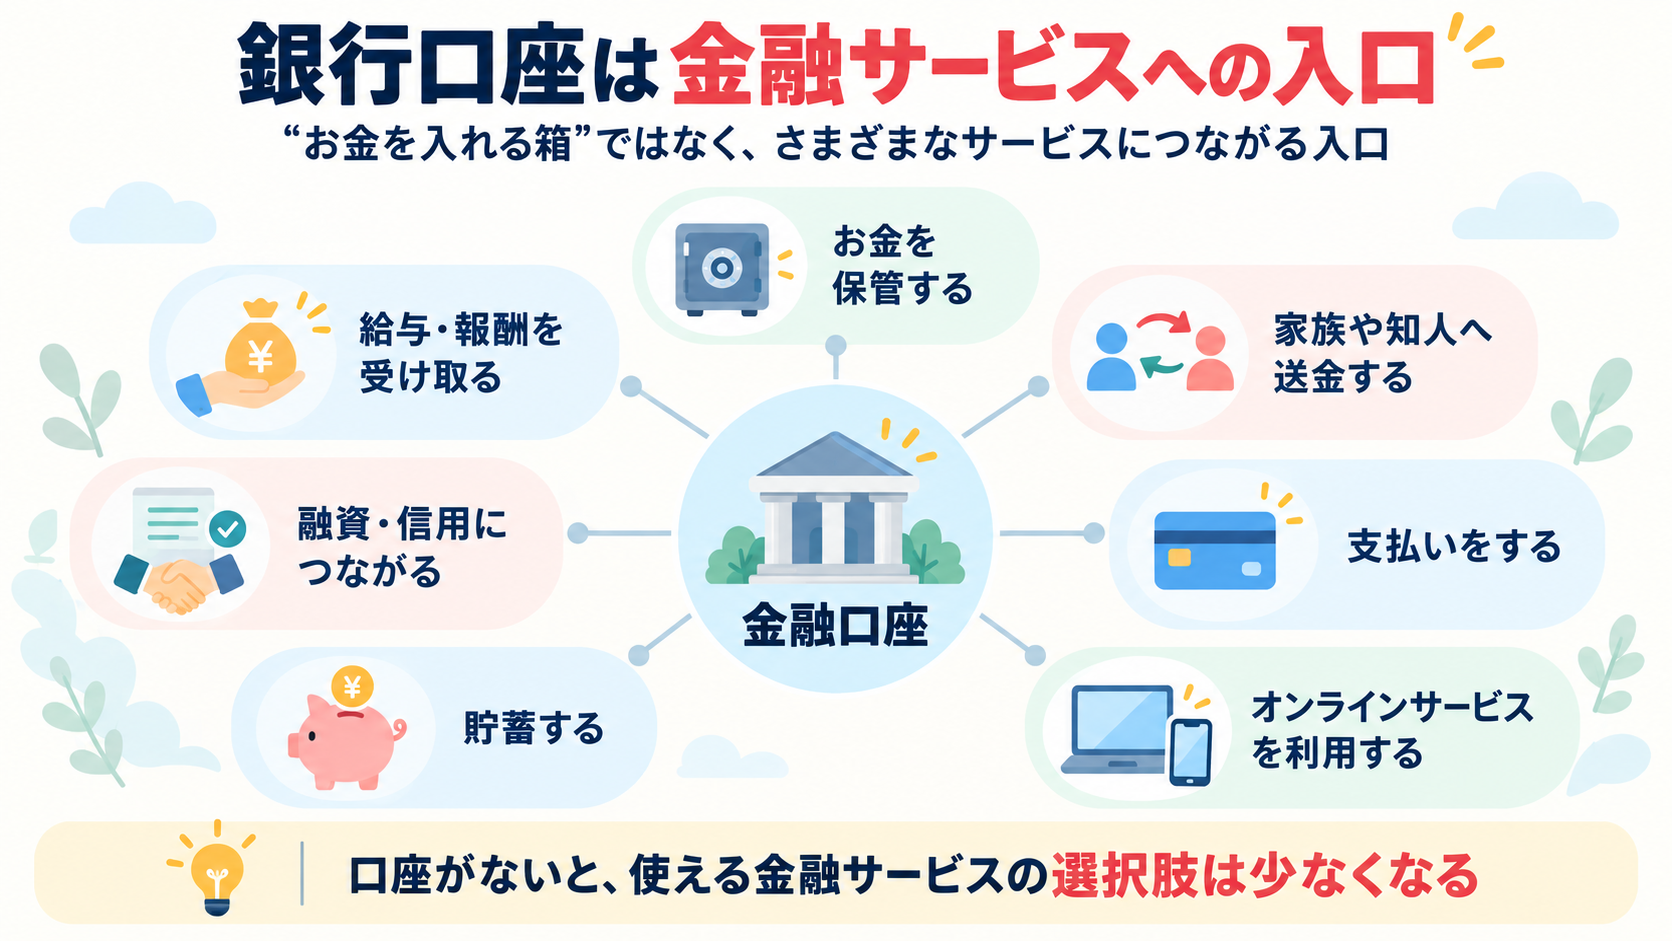
その入口がなければ、現金だけで生活できたとしても、選べる方法はどうしても少なくなります。
さらに国境を越えて家族へ送金する場合、複数の金融機関や決済網を経由することで、時間や手数料がかかることもあります。
だから世界では長い間、「もっと多くの人が金融サービスへアクセスできるようにすること」が課題になってきました。
そこでWeFiが考えたのが「金融の入口そのものを変える」こと
ここからが、私がWeFiの理念を面白いと思ったところです。
普通なら、銀行を使えない人がいると聞いたら、
「もっと銀行の支店を増やそう」
「もっと銀行口座を作れるようにしよう」
と考えそうですよね。
でもWeFiが目指している方向は、それとは少し違います。
今ある銀行の仕組みに、もっと多くの人を入れるだけではなく、
金融の土台そのものをオンチェーンで作り直す。
それがWeFiの掲げるOnchain Financial Infrastructure(オンチェーン金融インフラ)です。
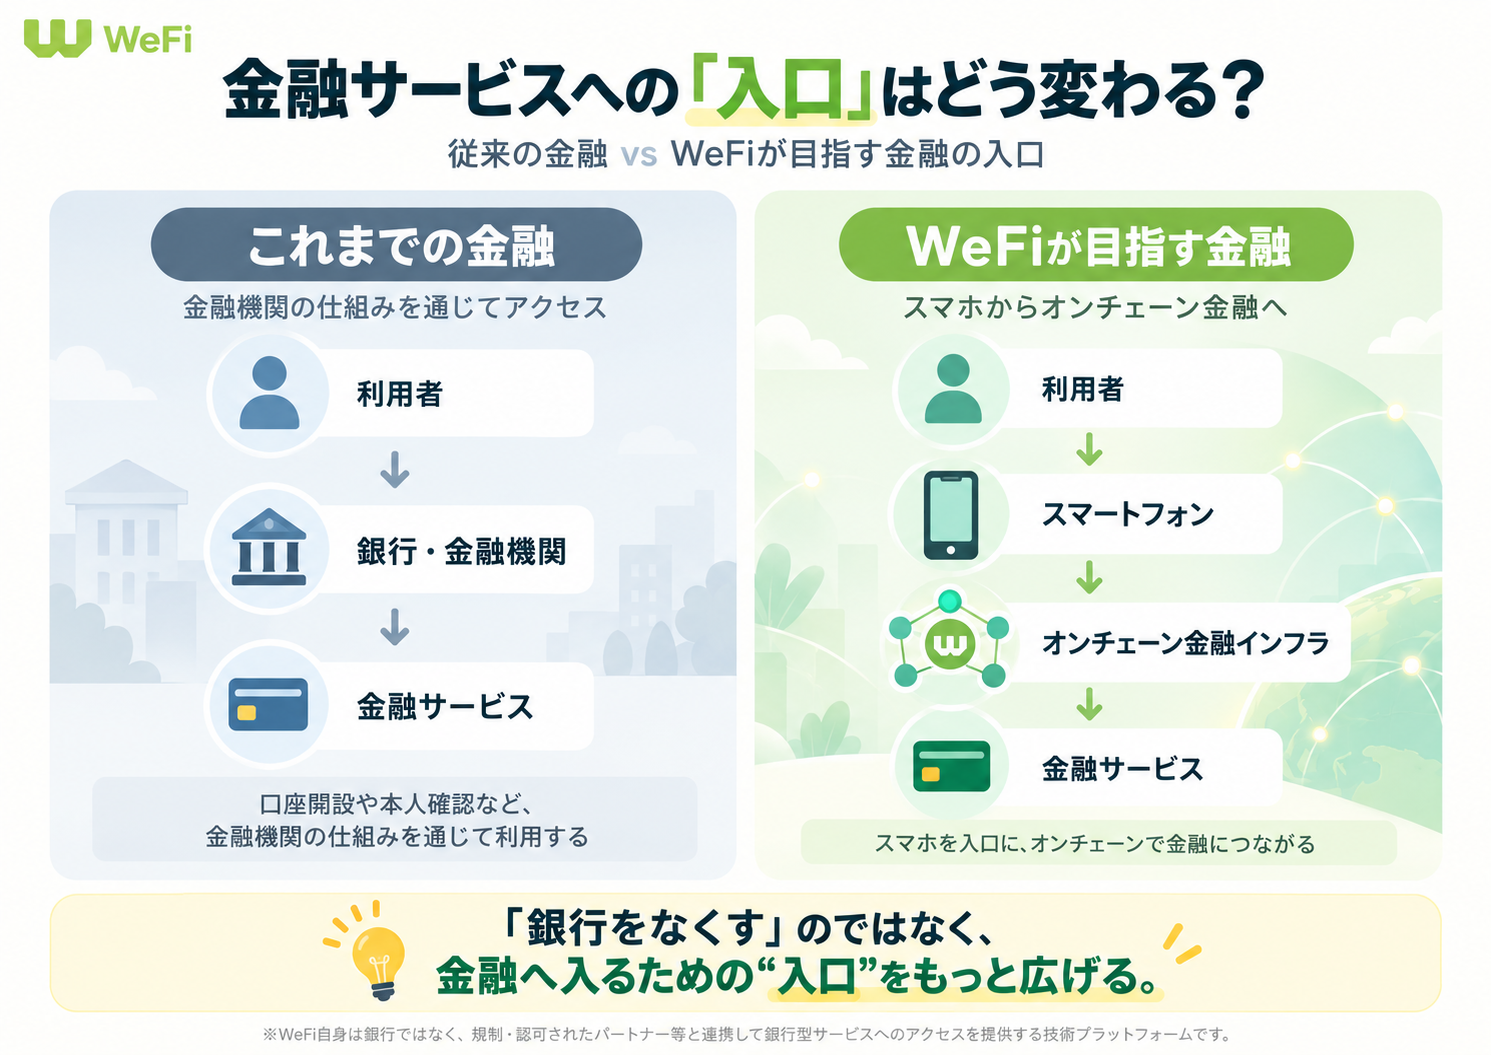
WeFi公式は、金融アクセスについて次のような考え方を示しています。
- 銀行の支店の代わりに、スマートフォンからアクセスする
- 複雑な従来型の仕組みだけに頼らず、ウォレットやオンチェーンの仕組みを使う
- 何日もかかることのある国際決済を、オンチェーン決済でより直接的につなぐ
銀行が何百、何千店舗も支店を作らなくても、インターネットとスマートフォンから金融へつながれる。
もしこれが世界規模で使えるようになれば、金融の入口を作るために必要だった条件そのものが変わっていきます。
しかも世界銀行によると、金融口座を持っていない約13億人のうち、約9億人はすでに携帯電話を持っています。
 ゆり
えっ、口座はなくても携帯電話を持っている人はそんなにいるんだ!
 しょーへい
だから「銀行の支店を増やす」以外の金融の届け方が現実的になってきているんだね。
私はこの数字を知ったとき、WeFiがなぜスマートフォンとブロックチェーンを組み合わせようとしているのかが、少し腑に落ちました。
新しい技術を使うこと自体が目的なのではなく、今まで届かなかった場所へ金融を届ける手段として使おうとしている。
そう考えると、ブロックチェーンの見え方も変わってきます。
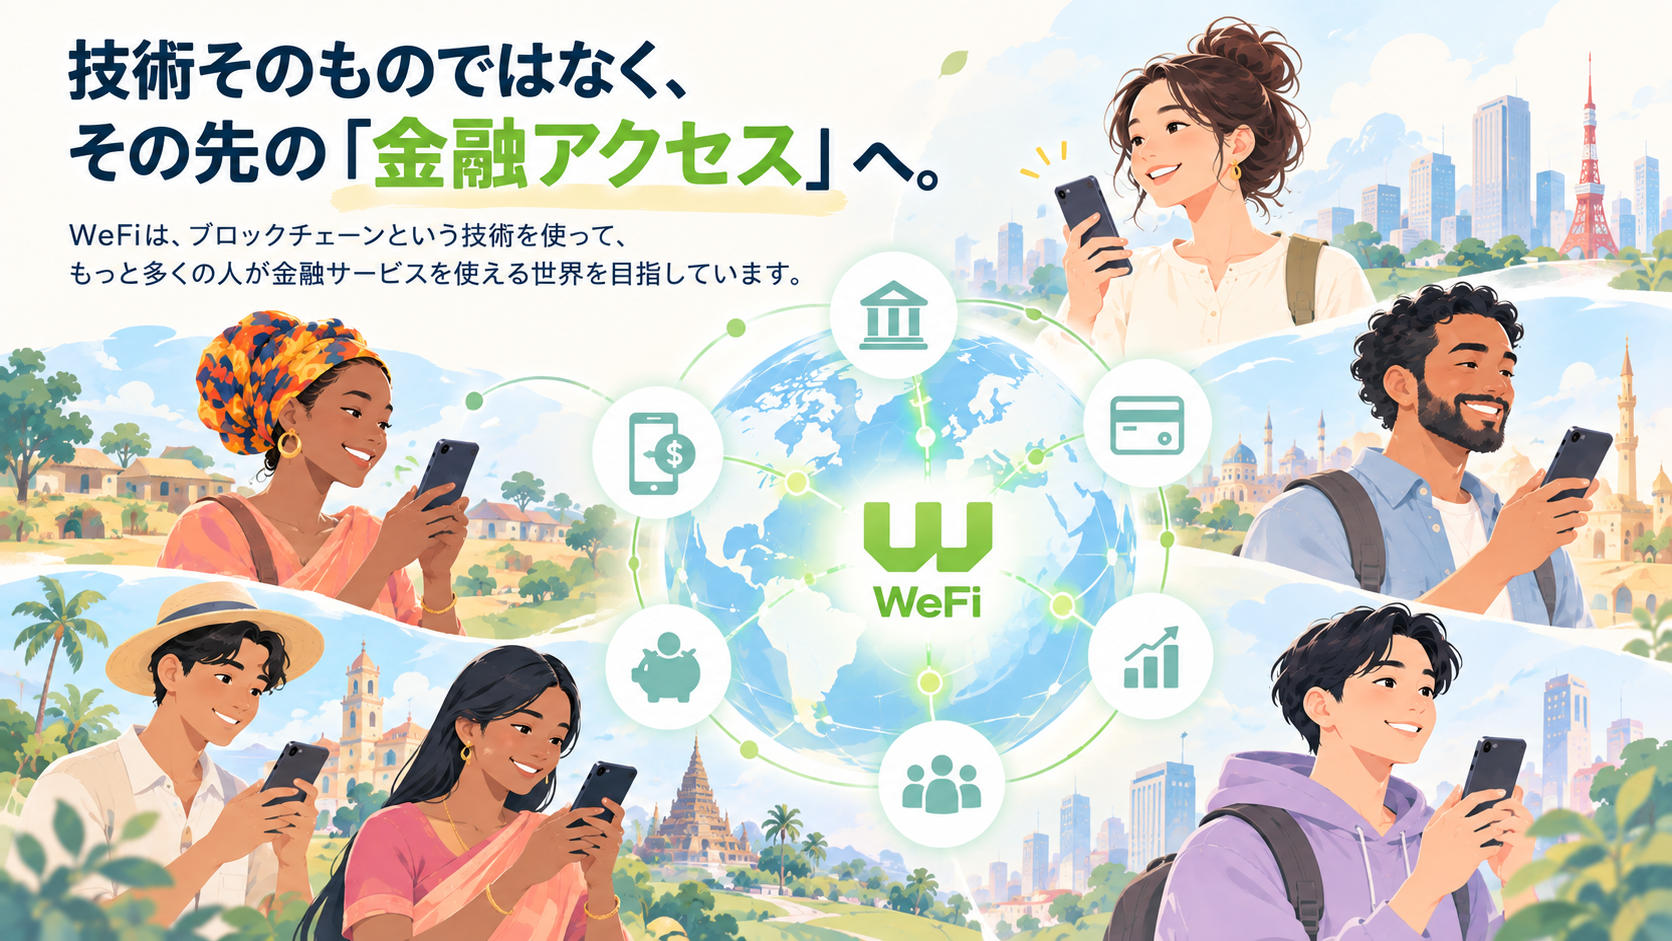
WeFiが目指すのは「暗号資産のための暗号資産」ではない
WeFi公式の発信の中で、私が特に印象に残った考え方があります。
“Not crypto for crypto’s sake.”
直訳すると、「暗号資産のためだけの暗号資産ではない」という意味です。
私はこれを、
ブロックチェーンや暗号資産を広めることそのものがゴールではなく、その技術を使って、これまで金融から取り残されてきた人にも金融サービスを届けたい。
というメッセージだと受け取っています。
ここは、私がWeFiに感じている魅力のひとつです。
暗号資産の世界では、どうしても「この通貨はいくらになる?」「何倍になる?」という話が目立ちます。
もちろん、参加する側として価格や資産価値が気になるのは自然なことです。
私だって気になります(笑)
でも、WeFiについて調べれば調べるほど、私はその先にある「何を作ろうとしているのか」の方が面白くなってきました。
Deobankingは、銀行をスマホに入れるだけの話ではない
WeFiが掲げているのがDeobanking(デオバンキング)という考え方です。
「銀行アプリならもうたくさんあるよね?」と思うかもしれません。
私も最初はそう思いました。
でもWeFiが目指しているのは、今ある銀行サービスの画面だけをスマホにすることではありません。
銀行の裏側にある決済、資産管理、送金、法定通貨とデジタル資産の接続などを、オンチェーンを前提にした金融インフラへ変えていくという構想です。
そして利用者側から見れば、難しいブロックチェーン技術を毎回意識する必要はなく、普段の金融サービスのように使える世界を目指しています。
WeFiの利用規約では、WeFiは銀行そのものではなく、規制・認可されたパートナーを通じて銀行型サービスへアクセスできる技術プラットフォームと説明されています。
このブログでは分かりやすさのため「新しい銀行のような仕組み」と表現することがありますが、法的な銀行そのものとは区別して考えています。
私は「14億人」という話を知って、WeFiの見え方が変わった
私がWeFiを知った最初のきっかけは、こんな壮大な理念からではありませんでした。
WFIやITO、マイニングなどを知って、
ゆりこれは一体どういう仕組みなんだろう?
と調べ始めたのがスタートです。
でも調べていくうちに、WFIのさらに奥に、「そもそもWeFiは何のために存在するのか」という話があることを知りました。
世界には、私たちが当たり前のように使っている金融サービスに、まだ十分アクセスできていない人が10億人以上いる。
そしてWeFiは、そうした問題に対して、
「今の金融システムに人を合わせるのではなく、もっと多くの人が使える金融インフラを新しく作れないか」
という方向から挑戦しようとしている。
私は、ここにかなり惹かれました。
世界のどこに生まれても、近くに大きな銀行がなくても。
スマホから金融へアクセスできる。
そんな仕組みが本当に広がったら、金融の「当たり前」はかなり変わるかもしれません。
もちろん、WeFiが掲げる未来がすべてそのまま実現すると決まったわけではありません。
でも私は、何を目指しているプロジェクトなのかを知ったことで、単にWFIの価格を見るだけではなく、WeFiそのものの成長を追いたいと思うようになりました。
「金融から取り残される」は、遠い国だけの話でもない
今回の記事では、世界で金融口座を持たない人たちの話を中心にしています。
でも「金融へのアクセス」というテーマは、それだけではありません。
銀行口座は持っていても、働き方や信用履歴などによって、ローンやクレジットといった次の金融サービスへ進みにくい人もいます。
WeFiは、こうした「信用」の問題についても、オンチェーン上の行動などを使った新しい信用モデルDCS(Decentralized Credit Scoring)という仕組みを進めています。
この話まで入れるとかなり長くなるので、住宅ローンやDCSについては別の記事で詳しくまとめています。
理念が魅力的でも、「実現した」とはまだ言わない
ここは、WeFiを応援している私でも分けて考えたいところです。
目指している未来が魅力的であることと、その未来が実現したことは別です。
世界中の金融インフラを変えるというのは、とても大きな挑戦です。
国ごとの法律や規制、本人確認、セキュリティ、通信環境、利用者保護など、乗り越えなければならない課題もたくさんあります。
だから私は、
- 理念に共感すること
- 実際にサービスがどこまで実装されているかを見ること
- リスクや規制についても確認すること
この3つは分けて考えるようにしています。
ゆり応援しているからこそ、「もう全部実現した!」とは書かずに、これからどう形になっていくのかを見ていきたいです。
それでも私は、この理念にワクワクしている
ここまで少し慎重なことも書きました。
でも、それを含めても私はWeFiが目指している未来にワクワクしています。
金融というと、これまでは国、大きな銀行、金融機関など、ものすごく巨大な存在が作るものというイメージがありました。
そこにブロックチェーンという技術が入り、
「金融サービスを使うための入口を、もっと世界中の人へ広げられないか?」
という挑戦が始まっている。
私は、WeFiの面白さはWFIというひとつの暗号資産だけではなく、この金融インフラ全体を作ろうとしているところにあると思っています。
もちろん、価格が上がるかどうかは誰にも分かりません。
でも、もしWeFiが目指しているDeobankingが少しずつ形になり、これまで金融につながりにくかった人までサービスを使えるようになっていくなら。
私は、その変化が起きていく過程を見ていたい。
それが、私がWeFiに参加している理由のひとつです。
WeFiの世界を、実際に見てみる
ここまで読んで「こんな金融の形もあるんだ」と気になったら、
次はWeFi公式サイトから、実際のWeFiを見てみてください。
※ボタンをクリックするとWeFi公式ページへ移動します。
※Deone Lifeの紹介リンクです。
よくある疑問
まとめ|WeFiが作ろうとしているのは「金融への新しい入口」
WeFiがよく語る「14億人」という数字。
最初の私は、それが何を意味しているのかよく分かっていませんでした。
でも調べてみると、WeFiが問題にしているのは単に「銀行口座の数」ではありません。
- 銀行の支店が近くになくても
- 国境を越えていても
- 従来の金融インフラが十分に届いていなくても
- スマートフォンから金融へつながれる
そんな「金融への新しい入口」をオンチェーン上に作ろうとしている。
それが、私が理解しているWeFiのDeobankingです。
今ある金融に人を合わせるのではなく、もっと多くの人が使えるように金融そのものを作り直す。
この考え方を知ってから、私はWeFiを「暗号資産のプロジェクト」という一言だけでは見られなくなりました。
この大きな構想が、これからどこまで現実になっていくのか。
Deone Lifeでも、一緒に追いかけていきたいと思います。